新成長曲綫已確立 中國旭陽前景可觀
根據世界鋼鐵協會(worldsteel)的最新預測,2026年全球鋼鐵需求進入觸底回升的溫和增長軌道,預計增長0.3%至17.24億噸,並在2027進一步加速增長。據了解,這一輪變化不僅僅是產量的起伏,更深層次的變化在於「減量優化」與「提質轉型」。從中國房地產市場的結構性調整,到印度與東協等新興市場的異軍突起,再到全球對於綠色低碳技術的強烈需求,鋼鐵產業正從傳統的「大宗商品競爭」跨入「高技術門檻與永續價值」的新賽道。
受惠於下游終端鋼鐵行業的恢復性增長,中國焦煤焦炭市場亦開始觸底回升。根據公開資料顯示,全球焦炭行業未來五年間將呈現穩步增長態勢,按年複合增長率約4.2%增長至2030年的4,500億元人民幣(下同)。從區域分佈來看,中國作為全球最大的焦炭生產國和消費國,據2025年產量計,佔全球總量約68%,達3.8億噸。隨著印度、東南亞等新興市場的基建擴張,焦炭需求正顯著上升,年均增長突破5%。尤其值得注意的是,全球化工、有色金屬等行業對高品質焦炭需求正持續上升,預計非鋼領域消費佔比將從2025年的12%提升至2030年的18%。
綜合上述背景及2026中期業績數據,預計中國旭陽(01907)今年下半年將有望保持上半年的強勁增長勢頭。此外,按上半年該公司賺近2.03億元計,現價預測P/E約16倍,以行業龍頭來說,估值偏低,加上行業在持續回升,明年有望繼續保持良好增長態勢,建議可逢低吸納。
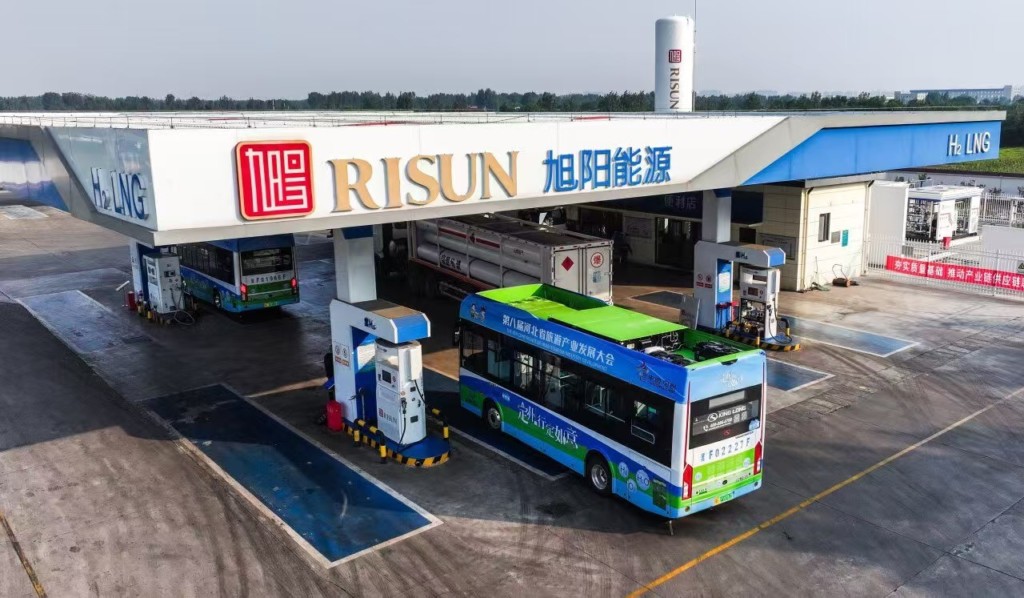
中國旭陽是總部位於為中國的焦炭、焦化產品、精細化工產品及新能源(包括氫能)產品綜合生產商及供應商以及相關運營管理服務供應商。按2025年生產/加工量計算,中國旭陽更是全球最大的獨立焦炭生產商及供應商,並自1995年起三十一年來一直保持卓越的行業領先地位。
目前,該公司的業務主要分為五大業務分部,分別是焦炭及焦化產品生產、精細化工產品生產、運營管理、貿易及新能源產品生產。今年上半年,焦炭及焦化產品生產、精細化工產品生產兩大業務分部仍是該公司的主要收益來源,合計佔總收入約75.2%,而毛利貢獻佔比更達約90.4%。
不過,若論未來業務增速,則非新能源產品生產業務莫屬。今年上半年,業務分部收入實現倍升,同比增長122.9%至5.23億元,主要是由於石墨化產能擴大,以及自產負極材料及石墨化代工業務的出貨量增加所致。此外,中國旭陽在期內已完成了濱海能源(000695.SZ)的14.5%股權併購,後者亦成為了其間接全資子公司,將進一步推動焦鋰電負極、源網荷儲綠電的業務,成為旭陽焦炭、化工之外第三支柱產業,大幅增強集團抗週期發展能力。