香港自願醫保的功能
香港公營醫療長期面對一個結構性矛盾:政府以高度資助維持全民安全網,收費相對低廉,卻因人口老化、慢性病增加及醫護人手不足,形成漫長輪候時間;私營醫療較快捷,但一次手術或癌症治療,足以打亂中產家庭的財務部署。
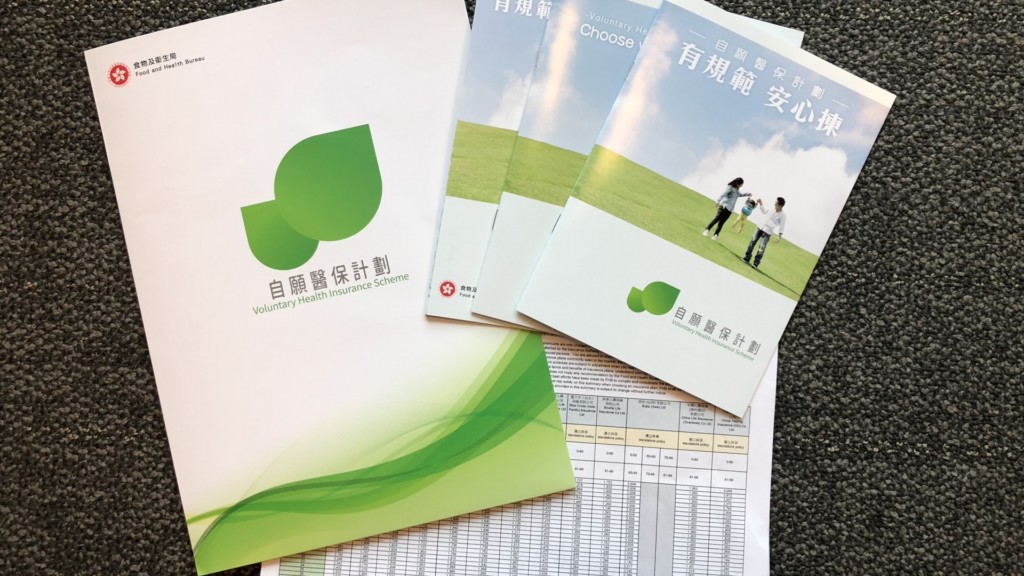
2019年推出的自願醫保計劃,正是希望在兩者之間建立橋樑,讓有能力購買保險的市民轉用私營服務,間接減輕公營系統壓力。推出多年後,它確實具備分流作用,但目前更接近「中產自保」,尚未成為足以改變公私營醫療格局的第二支柱。
保單增長不等於公院壓力下降
自願醫保最大的貢獻,是為個人住院保險建立最低標準。認可產品須保證續保至100歲、不設終身保障限額,並涵蓋投保前未知已有病症、日間手術及本港精神科住院治療。相較部分條款複雜、保障參差的傳統醫保,它提高了市場透明度,也減少消費者在患病後失去保障的風險。政府資料顯示,截至2024年3月底,認可產品保單約有134.1萬張,並已佔香港個人償款住院保險市場近三分之一。
不過,保單數目不能直接等同公營醫療獲得分流。一名市民即使持有醫保,遇上複雜癌症、長期復康、昂貴藥物或需要跨專科跟進時,仍可能返回公立醫院;部分人購買保險,只是希望在常見手術或檢查時取得較快服務。政府也承認,現階段尚難估算自願醫保究竟節省了多少公營醫療開支。
更值得注意的是,約97%受保人選擇保障較高、保費亦通常較高的「靈活計劃」,標準計劃只佔極小部分;受保人中約53%為40歲以下,60歲或以上僅約12%。這說明計劃最成功之處,是吸引健康風險較低、收入較穩定的人士提早投保,而不是把公營醫療需求最高的長者及長期病患者大規模帶到私營市場。
每名受保人每個課稅年度最多可獲8,000港元保費扣除,且指明親屬人數不設上限。然而,扣稅不是現金津貼,實際得益取決於納稅人的稅率;收入較低、毋須繳納薪俸稅的人士,基本上無法享受優惠。故此,這項政策天然較有利於有穩定收入、能持續繳付保費的中產家庭,而最依賴公營醫療的基層及高齡人士,反而較難參與。
真正分流要由「買保單」走向「買服務」
醫療保險要產生持續分流效果,關鍵不在投保率,而在受保人患病後是否真的選擇私營服務。隨年齡上升,保費往往增加,加上自付額、分項賠償上限、病房級別限制及醫療通脹,市民即使有保單,也可能因擔心「賠不足」而繼續輪候公院。保證續保並不等於保證保費不變;若退休後收入下降而保費急升,最需要醫療保障之時,亦可能成為最容易斷保之時。
另一方面,醫保刺激私營需求,若沒有同步增加醫生、護士、病床及診斷能力,結果可能只是推高私院收費,並透過保費加價轉嫁給受保人。因此,政府不能只以保單數目衡量成效,而應公布受保人的實際住院、手術及日間治療使用量,以及哪些服務成功由公營轉往私營。只有把「售出多少保單」轉化為「縮短多少輪候時間」,政策效益才可驗證。
下一步可考慮把扣稅誘因改得更具針對性,例如為長者及較低收入家庭提供直接保費補貼,鼓勵設計可負擔的高自付額計劃,並把自願醫保與公私營協作、基層醫療和慢病管理接軌。對醫療收費亦應提高透明度,讓受保人在治療前知道預算及自付金額,避免「有保險仍不敢入私院」。
(概念提供:派格生物醫藥(02565),《金星匯》草擬校對)