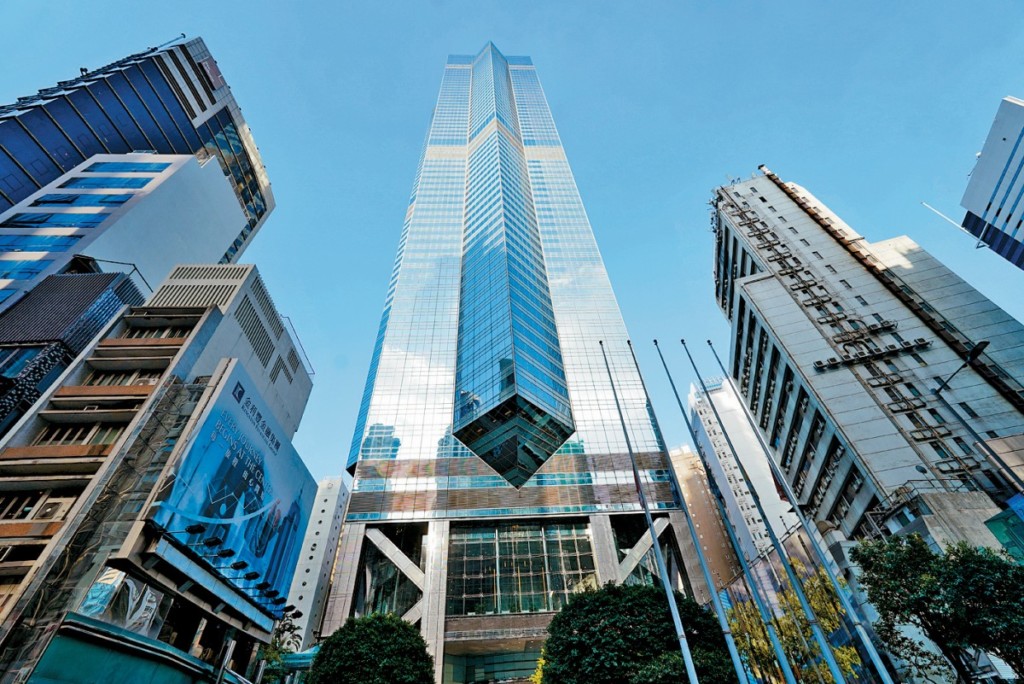
洗盡鉛華:禹州集團蝕讓中環中心
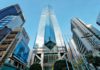
禹洲集團(01628)日前宣布,已完成出售香港中環皇后大道中99號中環中心58樓六個辦公室單位,作價約2.688億港元,出售後公司已不再擁有該批物業。
禹洲1994年成立,最初根據地在廈門,2009年在香港上市。上市後,禹洲由海西逐漸向長三角進軍,上海、合肥、南京、蘇州成為新的增長引擎。2019年,其合約銷售已達751億元人民幣,按年增長34%,其中長三角貢獻接近65%;單是蘇州一年已賣出逾155億元。
真正的高潮出現在2020年。即使當年疫情爆發,禹洲全年合約銷售仍升至約1,049.7億元,第一次跨過「千億房企」門檻。2020年7月底,公司市值約181.97億港元;當時部分券商仍給予買入評級,談的是高股息、千億銷售、物管分拆及融資能力改善。一家原本立足福建的地方發展商,只用了十多年時間便成為全國五十強房企,這在今天回頭看來,幾乎是中國房地產黃金年代最典型的財富神話。
但問題亦恰恰埋在「千億」二字裏。2020年禹洲合約銷售增長近40%,可是同年盈利卻急跌,淨負債率升至85.8%。這揭示了當年很多房企的一個基本矛盾:銷售規模愈來愈大,不代表自由現金流同步增加;土地需要預先付款,項目需要建築資金,城市愈鋪愈多,資金鏈反而愈拉愈長。樓價一停,問題便全部浮面。
內房商業模式同時失效先後違約
所以,中國房地產危機若只用恒大來解釋,其實過分簡單。恒大只是把這套模式推到最極端而已。後來陷入違約或重組的企業名單幾乎覆蓋了昔日民營房企的半壁江山:融創、佳兆業、世茂、奧園、龍光、富力、雅居樂、寶龍,再到曾經多年穩居行業第一梯隊的碧桂園。
佳兆業早在2015年已出現美元債違約,2021年再度違約;世茂於2022年開始出現境外債違約,其後面對清盤呈請;碧桂園亦在2023年發生境外債務違約。路透曾統計,自2021年房地產危機爆發後,中國房企超過70%的美元債、涉及逾1,400億美元本金先後違約。
這是整個商業模式在同一時間失效。過去房企最大的隱性資產,是「房價永遠不跌」的市場預期。只要新盤可以快速售出,預售款便可以支持下一幅土地;只要資產價格上升,銀行便願意再貸款;只要規模持續擴張,境外投資者便願意購買下一批高息美元債。
當這三個條件同時逆轉——樓價下跌、銷售萎縮、融資渠道關閉——所謂高周轉立即變成高槓桿,土地儲備由資產變成資金佔用,昔日引以為傲的全國佈局亦變成需要不停輸血的項目網絡。
禹洲就是其中最有代表性的樣本。
2025年8月,禹洲完成境外債務重組,涉及本金約66.8億美元的美元優先票據、永續證券及境外銀行等債務,以短期票據、現金、中期票據、新股及長期票據重新安排。表面上,2025年度公司錄得約249億元人民幣股東應佔盈利,但其中約326億元來自境外債務重組的一次性、非現金收益;撇除重組及其他相關收益後,實際仍錄得約97億元虧損。核數師亦指出,其持續經營能力存在重大不確定因素。
昔日千億銷售是新聞,今天數億元資產出售亦是新聞;昔日投資者研究下一個城市的銷售增長,今天債權人研究的是哪一項資產可以出售、哪一筆債務可以延期、債轉股後還剩多少回收價值。
更具象徵意義的是,截至2026年中,禹洲仍然在36個城市擁有逾百個不同發展階段項目。當年的全國化雄心並沒有消失,只是由「增長資產」變成了一張漫長的資產處置、保交樓與現金流管理清單。
中環中心58樓的出售因此不只是一宗普通交易。相關物業作價約2.688億港元,公司預計錄得約8,300萬港元出售虧損,所得資金則可用於降低債務。一家公司願意在香港核心商業區資產上確認虧損套現,本身已說明今天房企最珍貴的東西不再是土地,不再是樓面面積,甚至不是賬面淨資產,而是現金。