中國長護險試點
中國人口老化帶來的最大挑戰,未必只是醫療開支增加,而是失能老人需要長年累月有人協助進食、洗澡、如廁、翻身及復康。醫保可以支付住院和藥物費用,養老金可以補貼生活,卻無法直接解決「誰來照顧」的問題。過去,這項責任主要由家庭承擔,尤其集中在配偶、女兒和媳婦身上。當家庭規模縮小、子女異地工作,傳統家庭照護模式已愈來愈難維持。
中國自2016年起在部分城市探索長期護理保險,2020年再擴大試點。至2025年底,長護險參保人數約3.09億,享受待遇約193萬人,基金收入約370億元人民幣、支出約186億元;全國已有約1.3萬家定點服務機構和40萬名護理服務人員。2026年中央進一步提出加快建立全國制度,意味長護險正由地方試驗走向基本社會保障安排。
把隱形家庭勞動轉化為社會服務
長護險的核心價值,不只是替老人支付一筆費用,而是把原本隱藏在家庭內部、沒有價格的照護勞動,轉化為可以評估、購買和監管的正式服務。按照目前制度方向,失能狀態一般持續六個月以上、並通過失能等級評估者,才可獲得待遇;現階段主要保障重度失能人員,基金支付基本生活照料以及與生活照料密切相關的醫療護理服務。
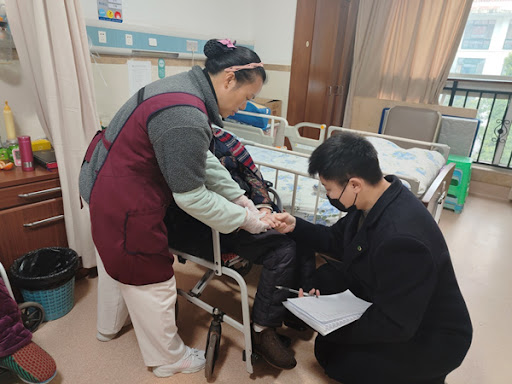
這種制度設計針對的,正是家庭照護最沉重的部分。一名重度失能老人可能每天需要數小時甚至全日協助。若由家庭成員獨力承擔,不但容易造成照護者身心耗竭,更可能迫使中年子女辭職或減少工作。表面上家庭節省了護理費,實際上卻付出工資損失、職業中斷和健康惡化等隱性成本。長護險若能提供穩定的上門照護、喘息服務和專業護理,便有機會把家庭由「唯一照護者」變成「照護參與者」。
中央提出長護險基準費率控制在約0.3%,在職員工由僱主與個人分擔,退休人員繳納個人部分,未就業城鄉居民則由個人與政府共同負擔。符合規定的服務費用,職工參保者基金支付比例約70%,居民約50%,並鼓勵居家及社區護理。這反映制度希望在家庭、個人、企業與政府之間分散風險,而不是等到老人失能後,再由某一個家庭獨自承受巨額開支。
有保險不等於有人照顧
然而,長護險能否破解家庭困局,最終取決於服務供給,而不只是基金結餘。2025年全國護理服務人員約40萬,即使只與當年近193萬名待遇享受者比較,人力仍然緊張。長期照護工作強度高、工資偏低、流動率大,農村及低線城市更難吸引合資格人員。若地方為控制支出而壓低服務價格,機構便可能縮短上門時間、降低人員配置,甚至只在紀錄上完成服務。
另一難題是地區差異。各地試點在籌資來源、失能評估、服務項目及報銷水平上曾存在明顯分別。同一名失能老人,可能因居住城市不同而獲得截然不同的待遇。2026年國家醫保局開始統一支付範圍,並提出評估按人次付費、護理按服務時長付費,居家、社區和機構護理採取不同計費單元,正是要減少制度碎片化。但按時長付費仍須配合抽查、電子簽到、服務質量評價及家屬反饋,否則容易出現虛假服務和套取基金。
同時,現行制度以購買服務為主,原則上不直接向失能人士發放現金。這有助確保資金真正用於照護,卻可能忽略大量仍由家人完成的勞動。未來可考慮向家庭照護者提供培訓、短期替代照護和更具彈性的服務時數,而不是簡單把親情照護完全排除在制度之外。
(概念提供:派格生物醫藥(02565),《金星匯》草擬校對)