速騰聚創關連交易是公司止蝕定股東自肥?
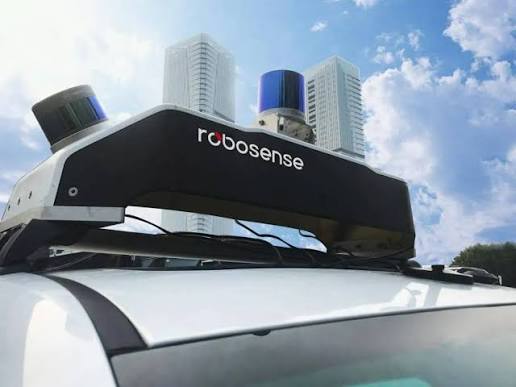
速騰聚創(02498)擬以人民幣5,987.8萬元,向深圳市曦元機器人有限公司出售具身機器人整機的研發、製造及銷售業務,以及相關專利、版權、存貨、伺服器、生產設備和原材料。買方由速騰聚創主席、首席科學家兼主要股東邱純鑫控制35%,因此交易的核心問題並非公司應否退出虧損業務,而是上市公司是否以合理條件,把一項仍有增長想像的業務轉移至主席有重大經濟利益的私人平台。
單看數字,交易並沒有明顯「賤賣」跡象。目標資產截至六月底賬面淨值只有238.4萬元,出售價格相當於賬面值約25倍;獨立估值師對其中在研具身機器人操作方案的估值為4,542萬元,交易價則較此高約31.8%。估值採用成本法,包括約3,854萬元重置成本、313萬元機會成本及375萬元開發者利潤。由於技術仍處早期階段,商業化時間及收入高度不確定,估值師沒有採用收益法或市場比較法。
退出整機業務亦有商業理據。該業務2025年虧損1,119.5萬元,2026年上半年虧損進一步擴大至1,558.4萬元,公司還預計七月至交割日需額外投入約910萬元。對仍面對研發開支、價格競爭及盈利壓力的速騰聚創而言,收取現金、確認約3,790萬元出售收益,同時停止合併整機業務虧損,確實可以改善短期報表。公司保留激光雷達、空間相機、觸覺感測器及關節電機等零部件方向,也符合由資本密集的整機製造,轉向較容易服務多家客戶的上游平台策略。
利益與風險如何重新分配
然而,交易存在數項不尋常之處。首先,速騰聚創不是把業務出售予完全獨立的產業買家,而是轉移至主席控制35%的企業。上市公司承擔前期研發成本和虧損,在技術逐步成形後,由關連方接走整機業務及知識產權;日後若具身機器人整機成功,主要升值利益將留在私人平台,上市公司只能透過零部件供貨間接受益。反過來,若整機市場仍未成熟,上市公司則成功把後續燒錢風險外判。這種安排未必不公平,但顯然形成「上市公司鎖定現金、關連方取得潛在增長回報」的想像空間。
其次,成本法只能回答「重新開發需要多少錢」,未能反映專利、團隊、數據和產品平台成功商業化後的期權價值。在具身智能處於高估值和高預期的市場環境下,沒有競價程序、第三方報價、分期付款、里程碑對價或出售後盈利分成,意味上市公司以固定價格一次過放棄上行空間。交易價雖高於估值,但不能單憑這一點證明已充分反映潛在商業價值。
第三,交割與付款安排存在值得追問的時間差。公告規定交易最遲於9月30日完成,但買方可在簽署協議後60日內支付全部現金,即理論上可能遲至11月才付款。公告未清楚說明交割是否以全數收款、託管安排或付款擔保為前提。如果資產、知識產權及人員先行轉移,上市公司便可能承受關連方信用風險。
此外,公告預計出售收益約3,790萬元,但以5,987.8萬元代價減去238.4萬元賬面值,表面差額約5,749萬元,兩者相差接近1,960萬元。部分可能來自交割前新增開支、稅項、負債或交易成本,但公告沒有提供完整對賬。買方另外65%的股東、財務能力、資金來源,以及將轉移的具體專利和核心人員名單,披露亦相對有限。
由於交易的適用百分比率低於5%,只須公告及申報,毋須刊發通函或取得獨立股東批准;邱純鑫雖已在董事會表決中避席,公眾股東仍沒有投票機會。更敏感的是,速騰聚創預期完成後成為買方的零部件供應商,未來採購價格、信貸期、最低訂單量及壞賬風險,將形成新的持續關連交易。