大族數控
一、上市後的第一份成績表
深圳市大族數控科技股份有限公司(03200)於2026年2月6日掛牌,招股價95.80港元。股份首日收報110港元,其後一度升至205.80港元,亦曾跌見83.75港元;最近收報103.60港元,僅較招股價高約8%。
二、公司靠甚麼賺錢
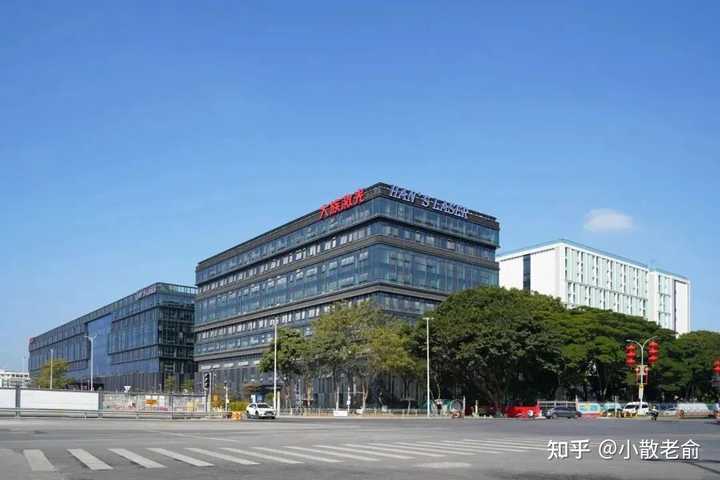
大族數控研發、生產及銷售印刷電路板(PCB)專用設備,覆蓋鑽孔、曝光、檢測、成型、貼附及壓合等工序,客戶主要是PCB製造商,終端應用包括AI伺服器、數據中心、汽車電子、手機及消費電子。
公司最大收入來源是鑽孔設備,2024年貢獻21.01億元人民幣,佔總收入約62.8%;曝光、檢測及成型設備分別佔約10.2%、8.2%及7.6%,維修、零部件及製造服務則提供其餘收入。公司幾乎全部銷售直接面向終端客戶,分銷比例不足1%。招股章程引述行業顧問資料稱,其2024年在中國PCB專用設備市場佔有率約10.1%,鑽孔設備市佔率超過30%。
三、招股書中的增長故事
上市故事集中在AI伺服器PCB升級、汽車電子、高密度互連板及先進封裝。公司計劃研發更高精度的鑽孔、激光加工及檢測設備,擴充海外銷售與售後團隊,並提升東南亞服務能力;中國新增設施則規劃每年生產約400套高端設備,預計2027年底投入營運。
行使超額配股權後,公司實際淨籌約53.92億港元,其中50%用於研發及營運能力、40%用於擴充產能,10%補充營運資金。
四、財務體質與風險訊號
2022至2024年,公司收入分別為27.86億、16.34億及33.43億元,毛利率由34.0%降至29.2%及27.2%;純利則為4.32億、1.36億及3.00億元,顯示設備業具有明顯周期性。同期經營現金流由6.55億降至4.17億及1.55億元,盈利復甦並未同步轉化為現金。2024年經調整盈利4.52億元,主要加回1.52億元股份支付;公司確實有盈利,但調整口徑明顯美化了升幅。
上市後首份中期成績相當亮眼:2026年上半年收入49.85億元,按年增109%;歸母淨利9.57億元,增263%,毛利率升至35.15%。可是,經營現金淨流出擴大至10.75億元,應收賬款及存貨分別增至47.83億及24.91億元。2026年中期報告顯示,這是一家「有盈利的成長企業」,但盈利質量仍要接受現金回收考驗。
五、上市後股價與籌碼變化
股份首日開報106港元,最高116港元,收報110港元,較招股價升14.8%,成交約1,310萬股。其後受AI伺服器及高階PCB擴產憧憬推動,6月升至205.80港元;7月卻跌至83.75港元,峰谷回撤近六成。
香港公開發售超購446倍,國際配售亦超購21倍。配發結果顯示,10組基石投資者承接基礎發售近半股份;在全數行使綠鞋後,前五大承配人仍佔最終發售約58.9%。上市初沒有鎖定的H股推算僅約3,280萬股,供應偏少容易放大升跌。基石六個月禁售期已於8月5日屆滿,控股股東的第二階段禁售安排則延續至2027年2月5日。因此,股價波動既受業績及PCB景氣影響,也與流通盤、板塊輪動及解禁預期有關。
六、市場評價與主要爭議
市場看法並非一面倒。花旗最新維持「買入」評級及189港元目標價,認為AIDC擴張及PCB工藝升級仍有利設備需求;但該行亦指出,超快激光鑽孔設備上半年收入低於預期,公司所稱需求可望於2027年下半年釋放,仍屬待驗證的管理層判斷。
更實際的爭議是盈利與現金流背馳。公司解釋設備驗收、客戶回款與採購付款存在時間差,並已把部分AI設備信用期由12至20個月縮短至約3至12個月。
七、估值是否合理
按103.60港元及約4.89億股總股本計,H股價格對應的公司市值約506.6億港元,約為29倍滾動市盈率及5.2倍市銷率。這低於母公司大族激光及部分享受AI設備溢價的A股同業;同日大族數控A股報259.21元人民幣,H股經匯率折算較A股折讓約66%。
但29倍市盈率並非傳統設備股的「地板價」,其合理性取決於AI PCB訂單、毛利率及回款能否持續。大族數控目前較適合被定義為一家具備技術與增長證據、但現金流尚未過關的周期成長股。若應收賬款開始下降、經營現金流轉正,現有折讓才可能構成錯價。
內容支持:POWELLMAX(PMAX.US)