駿傑業務結構優化成效顯著 轉主板與北都發展雙軌並進
港股近期表現反覆,投資者宜聚焦具備實質業務支撐及明確增長路徑的優質企業。駿傑集團控股(08188)上半年收益4.77億港元,按年增長9.6%,在建造業整體面對挑戰的環境下仍能實現穩健增長,實屬難得。更值得留意的是,集團業務結構正經歷一場深層次轉型,公用設施建造服務已取代隧道工程成為收益主要支柱,配合轉主板上市申請及北部都會區發展機遇,集團正站在新一輪增長的起點。
公用設施業務成新增長引擎
回顧集團發展歷程,2017年上市時隧道工程收入曾佔總收入九成以上,集團予市場的印象長期集中於隧道工程領域。然而,是次中期業績顯示,公用設施建造服務及其他項目收益按年大幅增長37.6%至約3.92億港元,佔總收益比例升至約82.2%,而隧道建造服務收益則由去年同期的約1.49億港元下降至約8,337萬港元。此消彼長之下,集團已成功從單一隧道工程承建商,轉型為業務更多元化的綜合基建服務供應商。
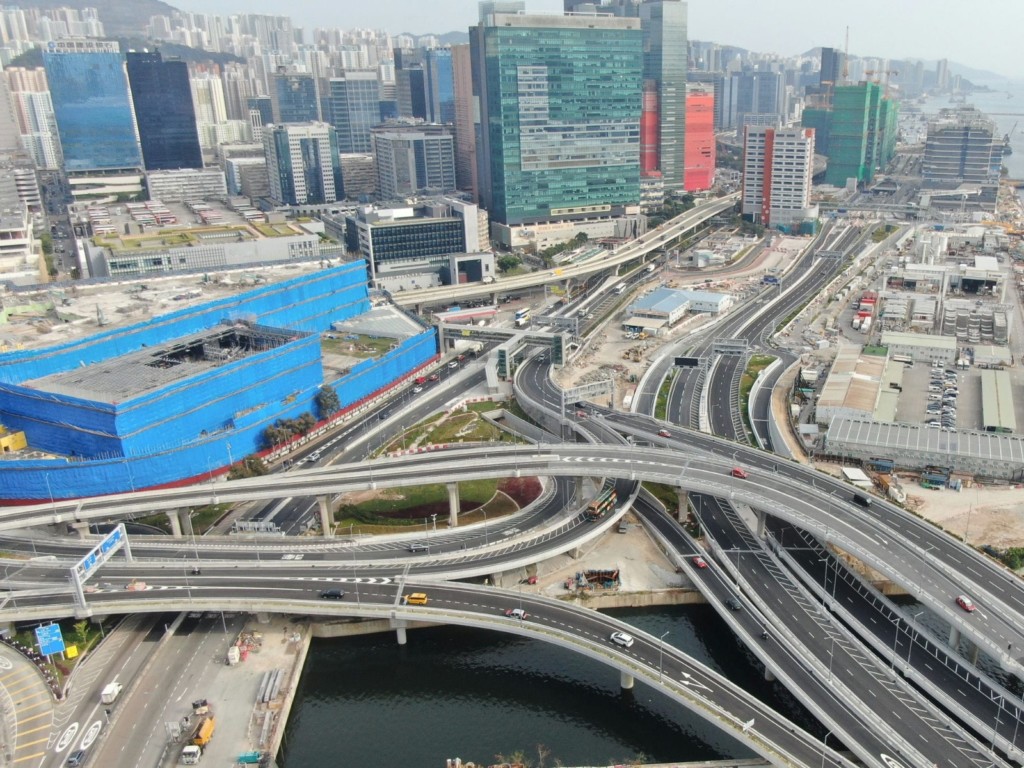
此一轉變具有重要戰略意義。公用設施建造涵蓋地下管網、淨水設施、箱形暗渠及儲水庫等工程,屬於城市運行的基礎配套,項目周期相對穩定,且與政府「基建先行」的發展方針高度契合。集團能夠在此領域實現快速增長,反映其技術能力與項目管理經驗獲市場充分認可,亦為未來持續獲取同類合約奠定堅實基礎。
項目儲備充裕 北都及SKYTOPIA深度參與
期內,集團成功中標多項香港大型公共基建項目,其中北部都會區六個項目、香港國際機場SKYTOPIA四個項目,以及新界西堆填區擴建計劃三個項目尤為矚目。北部都會區作為香港未來三十年最重要的策略性發展區域,涉及大量隧道、地下管廊及交通樞紐工程,集團已取得13份相關合約,涵蓋淨水設施、箱形暗渠及儲水庫等關鍵範疇。而SKYTOPIA作為機場管理局斥資千億港元的發展藍圖,集團能夠取得其中四份合約,足證其工程實力獲頂級客戶信賴。
6月後及截至中期業績公佈日期,集團另取得11份新合約,合約總額約5.42億港元,建造工程已陸續展開。集團同時維持穩健的投標儲備,涵蓋綜合廢物管理設施第二期(I-PARK2)、東涌新市鎮擴展及新港鐵站等主要公共工程,為未來收入提供高度可見性。
毛利率受壓屬陣痛 財務狀況穩健
期內,集團毛利率由去年同期的19.5%下降至14.6%,主要由於公共工程市場持續疲弱,加上集團為應付未來工程需求而積極擴充團隊,員工成本由去年同期的約1.2億港元大幅增加至約1.91億港元。純利3,732萬港元,按年下跌約29.5%,中期股息派發每股4港仙。
管理層解釋,毛利率下跌屬行業普遍現象,集團在擴充人手及提升技術能力方面的投入,是為迎接北部都會區及大型基建項目所作的戰略性部署。長遠而言,隨著項目陸續進入施工高峯期,規模效應將逐步顯現。財務狀況方面,集團於6月底持有現金及銀行存款約2.36億港元,較去年底增加約28%,流動性充裕。
轉主板申請推進中 估值重估可期
集團已於7月28日正式向聯交所提交由GEM轉往主板上市的申請,是次轉板不涉及發行新股。董事會相信,轉往主板上市將提升企業形象及公眾知名度,有助吸引優質客戶、供應商及業務夥伴,並拓寬融資渠道及增強股份流通性。參考過往GEM公司轉主板的經驗,成功轉板後往往能吸引更多機構投資者關注,帶動估值重估。