卓正醫療
一、上市後的第一份成績表
卓正醫療控股有限公司(02677)於2026年2月上市,招股價59.90港元。股份首日曾高見90.85港元,惟截至9月11日收報23.40港元,較招股價下跌約61%;上市以來最低見20港元。公司半年業績增長不差,股價卻深度破發。
二、公司靠甚麼賺錢
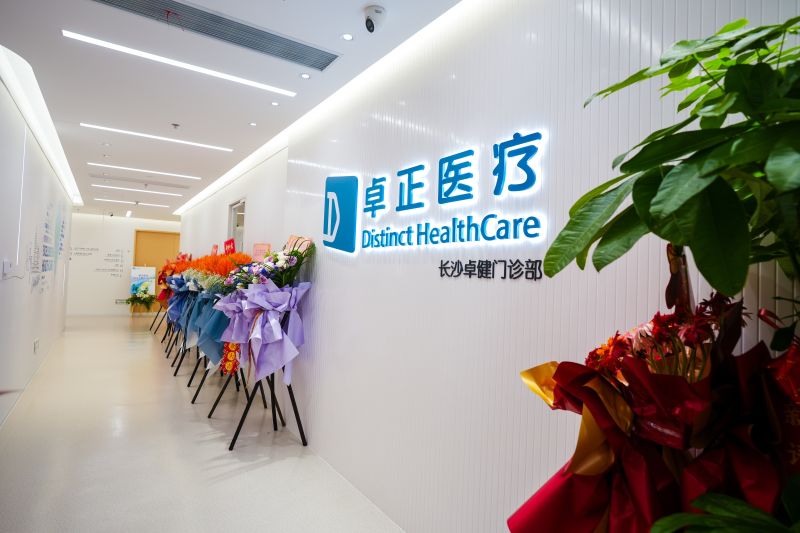
卓正定位為中高端私立綜合醫療集團,主要服務具較高消費能力的城市家庭,業務涵蓋兒科、齒科、皮膚科、眼科、耳鼻喉及外科、婦科、內科、體檢、康復及精神心理服務。截至2025年底,公司在中國內地經營18個多專科網點,並於新加坡及馬來西亞設有五家全科診所。
收入高度依賴實體服務。2025年實體醫療收入9.80億元人民幣,佔總收入92.1%;線上醫療、會員計劃及院外醫療分別佔2.1%、2.1%及2.9%。客戶主要以現金及商業保險支付,國家醫保收入佔比很低,令公司較少受到醫保控費直接影響,但同時更受中產消費信心左右。
利潤來自成熟網點提升使用率、控制醫護人員成本,以及把兒科客戶延伸至家庭其他成員和不同專科。品牌口碑、醫生團隊、患者資料及跨科轉介形成一定壁壘,但這不是專利式護城河;醫生流失、醫療事故或服務質素下降,都可能迅速削弱優勢。公司雖為中國第三大私立中高端綜合醫療機構,市場份額卻僅約2%,反映行業仍高度分散。
三、招股書中的增長故事
公司的上市故事,是將現有診所升級為面積更大、科室更齊全的「一站式健康服務中心」,配合會員制、AI輔助營運及收購擴張。所得款項淨額約2.20億港元,其中35%投資醫療AI及資訊系統、30%升級及增設網點、25%用於併購,餘下10%補充營運資金。
四、財務體質與風險訊號
2022至2024年收入由4.73億元增至9.59億元人民幣,毛利率由9.3%升至23.6%,經營現金流則由686萬元增加至1.71億元,增長與現金回籠均有改善。然而,法定淨利潤由虧損2.22億元、3.53億元轉為盈利8,023萬元,很大程度涉及可轉換優先股公允價值收益;同期經調整業績其實是虧損1.23億元、4,357萬元及盈利1,070萬元。
2026年上半年收入增長17%至5.96億元,毛利率升至27.3%,經調整淨利潤達2,840萬元,證明核心業務開始真正盈利。過往逾20億元的優先股負債亦已在上市後轉為普通股,期末總負債降至6.93億元、權益轉為正數。不過,應收款由2024年底5,215萬元升至2025年底6,954萬元,增幅快於收入;2026年上半年存貨再增29%,仍值得監察。公司沒有單一客戶佔收入10%以上,2024及2025年亦沒有派息。
五、上市後股價與籌碼變化
卓正首日開報81港元,盤中高見90.85港元,最終收報67.90港元,仍升13.36%;其後升勢迅速消散。香港公開發售超購2,730倍,但最初全球發售僅475萬股,相當於擴大股本約7.38%,首日炒作帶有貨源偏少特徵。四名基石投資者合計獲配約150萬股,佔發售股份31.59%,卻只佔上市後股本2.33%。
目前公司已發行約6,458萬股,日均成交往往只有數千股;9月2日僅成交4,600股,股價盤中仍可下跌逾一成。基石股份六個月禁售期已屆滿,增加潛在供應,但創辦人持股平台的1,128萬股設有30個月禁售期,因此眼前最大問題其實是流動性不足。
六、市場評價與主要爭議
市場暫未形成具代表性的券商目標價共識。傳媒主要質疑三點:上市前負債龐大、法定盈利依賴公允價值收益,以及中高端自費醫療受消費降級影響。公司財務報告則顯示,優先股負債已隨上市轉股,2026年上半年經調整盈利及經營現金流均為正數。
七、估值是否合理
按23.40港元計算,公司市值約15.1億港元。表面往績市盈率約9至10倍,但法定盈利包含優先股公允價值收益,參考意義有限。若以截至2026年6月底的過去十二個月經調整盈利粗略計算,市盈率約25倍,市銷率約1.2倍;同期錦欣生殖的往績市盈率約32倍,而部分私立醫療同業仍然虧損。
因此,卓正已由招股時的昂貴估值回落至較可討論水平,但尚不能僅憑破發六成定義為「便宜」。
內容支持:POWELLMAX(PMAX.US)