蘋果推天價iPhone Duo港股果鏈行情分化
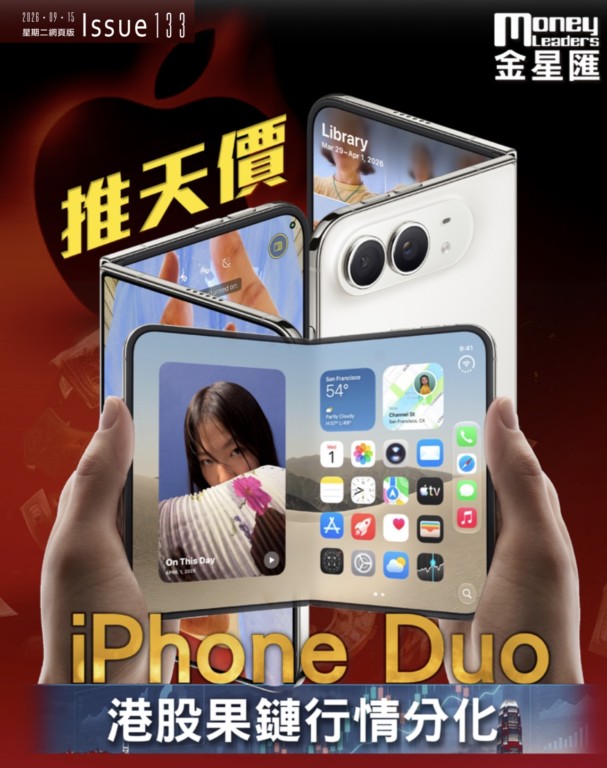
北京時間9月10日淩晨,蘋果在Apple Park舉行秋季發佈會,這是約翰·特努斯接任CEO後的首場產品發佈活動。整場發佈會節奏緊湊,新品數量超過往年。蘋果沒有發佈標準版iPhone 18,產品重心完全轉向高端市場與全新形態,發佈會的主角是iPhone Duo。
這是蘋果首款折疊屏手機,採用書本式橫向內折方案。外屏尺寸為5.4英寸,內屏展開後達到7.6英寸。蘋果為這款產品開發了納米紋理表面來降低折痕可見度,機身採用鈦合金邊框與鉸鏈護殼,起售價定為15999元,低於此前市場普遍預期。同步更新的還有iPhone 18 Pro系列。兩款直板旗艦首發搭載2納米制程的A20 Pro晶片,散熱系統全面升級,VC均熱板面積達到上一代的三倍,主攝首次加入可變光圈技術。
Pro Max版本視頻播放續航最長可達43小時。配件產品線也迎來更新,Apple Watch Series 12與Ultra 4強化了健康監測精度,AirPods 5在開放式設計下將主動降噪效果提升了50%。
供應鏈邏輯生變
蘋果發佈折疊屏手機,對港股消費電子板塊的影響並非整齊劃一的利好。供應鏈的受益程度取決於單機價值量的提升幅度,而非是否進入蘋果供應商名單。
從光學環節看,舜宇光學科技(02382.HK)已奪得2026年下半年新款iPhone 18 Pro及Pro Max的高單價可變光圈鏡頭,供應比重達40%至50%,該鏡頭單價較現有高端7P產品高出約五成。高偉電子(01415.HK)2026年上半年實現收入16.05億美元,同比增長18%;歸母淨利潤0.90億美元,同比大增33.3%。業績增長主要來自蘋果iPhone上半年銷量超預期以及自身光學份額的提升。
聲學與散熱環節同樣受益於規格升級。瑞聲科技(02018.HK)2026年上半年散熱收入同比增長約400%,帶動精密結構件及散熱業務收入同比增長12.5%,毛利率同比提升4.1個百分點。蘋果手機銷量亮眼亦帶動聲學及電磁傳動收入同比增長14.2%。
但並非所有供應商都能分享這份增量。比亞迪電子(00285.HK)2025年下半年淨利潤同比下降35%,大幅低於市場預期。蘋果轉向更低價鋁合金外殼,持續壓制公司金屬外殼產品的平均售價。公司有50%至60%的蘋果相關銷售收入以美元計價,人民幣走強帶來匯率逆風。Jefferies將其評級從買入下調至持有,目標價從42港元降至35港元。
丘鈦科技(01478.HK)的情況類似。2026年上半年收入99.23億元,同比增長12.4%,但歸母淨利潤同比下降10.5%至2.76億元。利潤下滑主因是中低端攝像模組規格提升停滯,32MP以上中高端攝像模組占比同比下降約7%。這揭示了一個關鍵邏輯——蘋果供應鏈的受益並非普惠式,只有那些在高端規格升級中獲得份額提升的企業才能兌現業績增量。
丘鈦藍思高偉齊跌
發佈會後首個交易日,港股手機概念股整體情緒偏向謹慎。丘鈦科技跌3.65%,藍思科技(06613.HK)跌2.56%,高偉電子跌2.12%。供應鏈個股並未因折疊屏新機亮相而集體走強,資金選擇按單機價值量重新排位。
Counterpoint Research預計蘋果折疊屏iPhone在2026年的出貨量上限約為600萬部,上市初期有望拿下全球折疊屏市場約25%的份額。這一出貨規模放在全球智慧手機大盤中並不算大。2026年全球智慧手機出貨量同比下滑16.7%,國內智能手機銷量已連續五個季度萎縮。折疊屏帶來的結構性增量,短期內難以對沖大盤的下行壓力。
上游成本壓力是另一個關鍵變數。存儲晶片採購成本高企,華為、小米、榮耀等多家主流手機品牌在9月1日同日宣佈上調產品價格。華為終端BG董事長余承東預警:“所有的手機之後可能都要大規模漲價,否則在原來的價格都是虧損銷售。”如今全球智慧手機平均零售價同比上漲15%,部分機型終端價格漲幅接近100%。
在此背景下,機構對果鏈個股的看法出現明顯分化。摩根士丹利指出iPhone 18 Pro系列首次採用可變光圈主相機,屬於重大硬體規格升級,重申對立訊精密(02475.HK)、瑞聲科技的增持評級,將瑞聲科技目標價從42港元上調至50港元。高盛將舜宇光學科技目標價從82.3港元上調至83.3港元,看好手機相機模組向高端化演變推動營收增長及毛利率擴張。
招商證券維持高偉電子“強烈推薦”評級,認為蘋果攝像模組市場規模將高達200億美元以上,公司超廣角、潛望式攝像頭份額仍在提升,中長期有望切入主攝新市場,並深度參與蘋果2026至2027年有望發佈的折疊機、AI耳機、AI眼鏡等品類。
折疊屏核心結構件供應商領益智造(01688.HK)則成為發佈會後少數逆勢走強的標的。該公司向蘋果供應新一代終端產品的鉸鏈精密結構件、螢幕支撐板、超薄均熱板及帶法蘭超薄不銹鋼電池殼模組等,單機價值量數倍於直板機。發佈會當日,領益智造港股盤中一度漲超8%。
藍思科技(06613.HK)作為iPhone Duo超薄柔性玻璃UTG核心供應商,佔據約七成份額。折疊屏組件加工壁壘高,單機價值量提升顯著。伴隨2027年大客戶折疊機進一步放量,鈦合金中框、3D列印結構件及3D玻璃在高端機型的滲透,將為供應鏈龍頭帶來持續業績增益。
對於關注港股消費電子板塊的投資者,當前需區分兩類邏輯。
一類是受益于蘋果高端化趨勢、單機價值量持續提升的光學與結構件龍頭,如舜宇光學科技(02382.HK)、高偉電子(01415.HK)、瑞聲科技(02018.HK)和領益智造(01688.HK);另一類是受制於產品結構下移或匯率壓力的企業,如比亞迪電子(00285.HK)和丘鈦科技(01478.HK),需等待基本面拐點信號。
市場轉向高增值供應鏈
蘋果首款折疊屏手機的發佈,對港股消費電子板塊而言是一次供應鏈價值重新分配的開端,而非全面提振。
從產品反覆運算節奏看,折疊屏滲透率提升是中期確定性趨勢。Counterpoint預計2026年蘋果折疊屏出貨量約600萬部,後續隨著良率提升和價格下探,出貨規模有望持續擴大。供應鏈中單機價值量提升幅度最大的環節,包括鉸鏈精密結構件、UTG玻璃、可變光圈鏡頭等,將持續獲得業績增量。國銀河證券指出,iPhone Duo採用形態創新疊加軟硬體協同,定價克制有助於打開折疊高端市場。
與此同時,智能手機大盤面臨的壓力不容忽視。高盛已將2026年全球智慧手機出貨量預測下調4%至11.4億部,同比降幅由此前的6%擴大至10%。記憶體短缺問題預計在下半年全面衝擊智慧手機市場,出貨量同比降幅可能進一步擴大。
在這一背景下,港股果鏈的投資邏輯正從“是否進入蘋果供應鏈”轉向“在蘋果供應鏈中佔據多少高價值量份額”。能夠持續獲得高端規格升級訂單的公司,其業績確定性明顯更強。而依賴中低端產品線或面臨產品結構下移壓力的企業,短期內仍將承受盈利壓力。
對投資者而言,關注果鏈個股的季度業績兌現節奏比追逐發佈會短期催化更為重要。光學升級和折疊屏結構件是當前確定性較高的兩條主線。相關標的的估值水準也需結合各自在蘋果體系中的份額變化和毛利率趨勢加以判斷,而非簡單以發佈會事件本身作為買賣依據。