醫療器械國產替代走向技術攻堅
中國醫療器械的國產替代,最早從醫用口罩、注射器、輸液器、手套及紗布等低值耗材開始。這類產品技術相對成熟,醫院轉換供應商的成本不高,競爭關鍵主要是規模生產、品質穩定、成本控制和配送能力。依靠完整製造業供應鏈及龐大內需市場,國產品牌早已在不少低值耗材領域取得主導地位,但代價是產品同質化嚴重,企業往往要在微薄毛利中依靠產量生存。
真正改變行業格局的,是國產替代逐步進入冠脈支架、骨科植入物、人工關節、眼科耗材及介入器械等高值領域。這些產品直接影響治療效果,對材料、設計、臨床證據和醫生使用習慣要求更高。國家及地方集中帶量採購壓低價格,削弱進口品牌過去依靠渠道和品牌建立的溢價,同時讓通過品質驗證的國產企業迅速擴大醫院覆蓋。截至2025年底,國家已進行六批高值醫用耗材集採,覆蓋九大類、142種耗材,範圍延伸至心內科、骨科、眼科及泌尿外科等領域。國家醫保局的數據顯示,國產替代已不再是個別醫院嘗試,而是透過支付與採購制度加速推進。
然而,集採既是國產企業的通行證,也是盈利模式的壓力測試。中標可以迅速換取市場份額,卻未必等同利潤同步增長。價格大幅下降後,企業若缺乏生產效率、產品組合和持續研發能力,銷量增加也可能無法抵銷毛利率下滑。故此,投資者不能只看中標數量,更要觀察續標能力、單位生產成本、應收賬款、研發開支以及海外市場能否提供較高利潤。
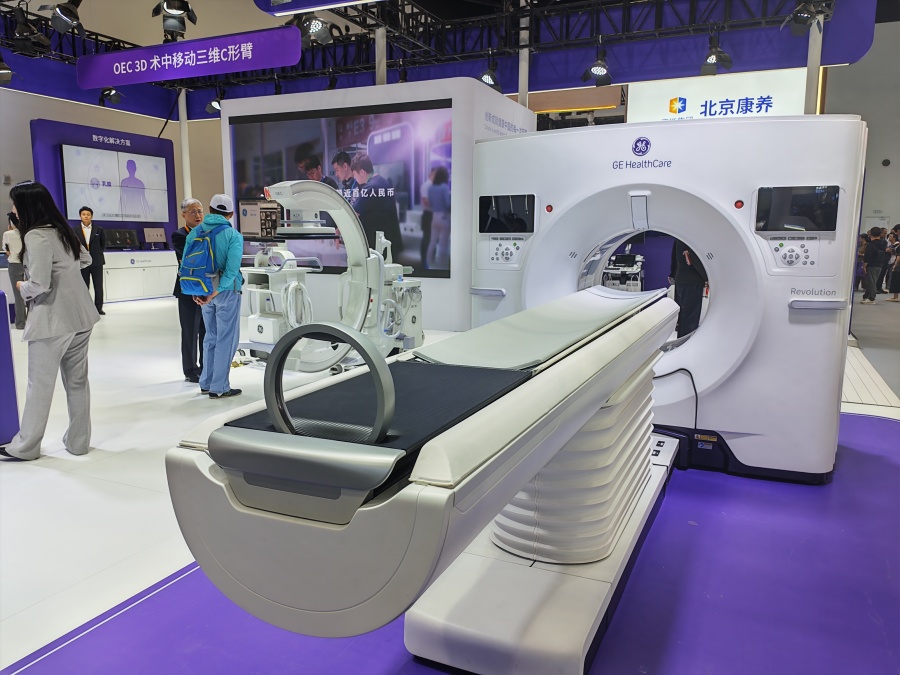
當國產替代進入監護儀、呼吸機、內窺鏡、手術機械人、CT、磁力共振及PET設備,競爭邏輯便再次改變。高端設備並非放大版的低值耗材,而是機械、電子、材料、影像、軟件及臨床醫學的系統工程。一部影像設備能否被三甲醫院採用,不只取決於能否拍出影像,更取決於解析度、掃描速度、輻射劑量、故障率、影像重建算法,以及與醫院資訊系統的兼容程度。
決勝點在臨床信任與全生命周期服務
政策為高端設備提供了發展空間,但行政支持不能代替臨床驗證。國家藥監局在2025年底發布新版優先審批高端醫療器械目錄,反映監管政策繼續向具臨床價值及技術突破的產品傾斜。國家藥監局同時持續完善醫療器械品質管理要求,新版生產質量管理規範於2026年11月實施,意味着國產替代愈深入高端領域,品質和合規門檻反而愈高。
醫院採購高端設備,也不會只比較首次購置價格。一部大型影像設備的使用期可以長達多年,院方還要考慮安裝、培訓、維修、零件供應、軟件升級及停機損失。進口龍頭過去建立的優勢,正是長期臨床數據、醫生信任和全球服務網絡。國產品牌即使價格低兩三成,若維修反應慢、設備使用率低或影像品質不穩定,總體使用成本仍可能更高。
因此,國產企業需要由「出售設備」轉向「提供醫療生產力」。一方面利用遠程維護、人工智能輔助診斷和設備聯網降低運營成本;另一方面建立臨床合作中心,讓醫生參與產品設計與算法驗證。能夠打通設備、耗材、軟件和售後服務的企業,才有機會形成持續收入,而不是依賴一次性招標。
下一階段的國產替代也必須走向海外。內地市場的價格競爭愈來愈激烈,企業若要維持研發回報,就要取得歐美、東南亞、中東及拉美等市場的註冊與認證。不過,出海並非把國內產品換一個包裝,而是重新建立法規、渠道、服務和醫療責任體系。海外召回、數據安全或代理商管理失誤,都可能抵銷多年品牌投資。
(概念提供:派格生物醫藥(02565),《金星匯》草擬校對)