國泰航空客貨運需求大升 盈利雙引擎股價「起飛」年底前再破頂
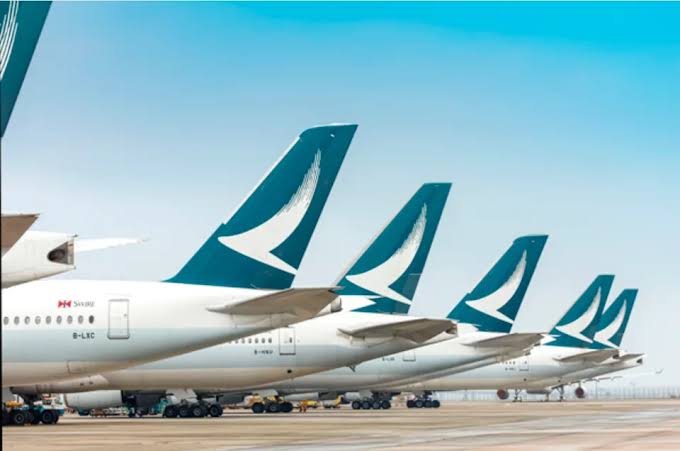
今年港股走勢完全應驗「五窮六絕七翻身」的民間智慧,先挫後反彈,惟中國近年經濟反覆,相信接力的「金九銀十」的幻想空間有限。在眾多股份中,剛迎來成立80週年的國泰航空(00293)股價脫穎而出,日前更獲Skytrax年度「全球最佳航空公司」第三名。在此殊榮背後,有何關鍵支撐股價「起飛」,值得探討。
國泰航空中期收入按年增加25.3%至680.61億元;期內受惠於持有的國航(00753)股權被攤薄,錄得約14億元視作出售聯屬公司的一次性收益,推動期內盈利按年大增71%至62.43億元,並派發中期息每股26港仙,按年增加三成。集團目前營運聚焦於擴展內地與國際航線網絡,善用前艙強勁的商務及高端休閒旅遊需求提升收益率;今年上半年載客量逾1,600萬人次,按年大增17.5%,載貨量亦升8.5%至86.89萬公噸。國泰現時主力拓展高端客運及專業高增值貨運業務,並與旗下廉航香港快運(HK Express)以雙品牌開拓客運市場。其中香港快運於中國、菲律賓及泰國等短途熱門航線的載客率已突破85%。
面對地緣政治波動,航油價格維持高企,今年上半年集團因平均飛機燃油價格上升53.2%及耗油量增加9%,致期內燃油成本按年增加67%至241億元;惟期內燃油對沖錄得虧轉盈,收益達8.78億元,優於同期2.18億元虧損。雖然航空燃油價格已由第二季高位回落,惟中東地緣局勢反覆,預計高油價的影響將於年內持續;然而集團透過靈活整合航班運力,已有效抵銷部分燃油成本上漲的壓力。國泰於其品牌下,在香港及亞洲擁國際航空樞紐地位,足以壓低短期成本波動。
貨運方面,集團力拓高毛利的專屬物流方案,受惠於半導體及醫藥品運輸的強勁需求,其中「特殊貨物」及「醫藥品運送」業務表現突出,而中國至東南亞的貨運需求亦相當旺盛。據最新8月份營運數據顯示,國泰當月載客量按年增加5%,可用座位公里數按年增加3%;載貨量按年增加9%,可用貨物噸公里數按年增加1%。累計今年首8個月,載客量及載貨量分別按年增加15%及8%。國泰客貨運需求持續強勁,運力配合將成為未來業績增長的關鍵。為配合長遠發展,國泰計劃投入約1,500億元進行機隊擴充與服務升級,涵蓋機艙產品優化、貴賓室升級及推動數碼創新,並以未來10年接收約150架新飛機為目標;這一系列龐大的資本開支計畫,將為中長線業績提供支持。
國泰航空在客貨運業務雙引擎驅動下,未來龐大的資本開支投入將成為業績持續增長的核心動力,進一步鞏固其於亞洲市場的領先競爭優勢。技術走勢上,國泰股價自疫情後持續反彈,年初突破12元雙頂阻力後維持上升軌道,更曾突破14元水平創歷史新高。雖近期股價於高位呈橫行整固,但展望國際油價回穩及下半年客貨運傳統旺季帶動,後市於高位可再次突破,14元水平收集,短線先試破15元、年底目標16元,止蝕10.8元。
瑞城證券分析員張嘉奇
(本人沒有持有上述股份)