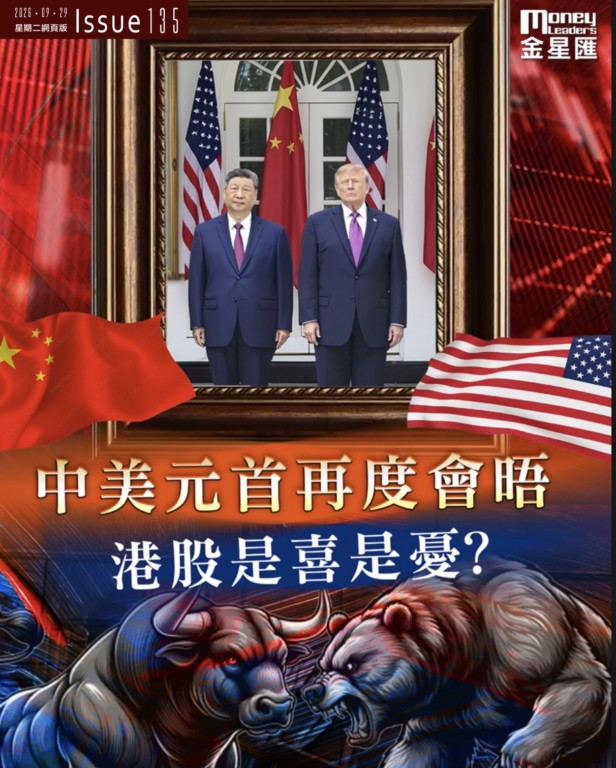
中美元首再度會晤,港股是喜是憂?
9月23日至25日,國家主席習近平應美國總統特朗普邀請,對美國進行國事訪問。這是中美元首不到半年內再次實現互訪。9月24日上午,兩國元首在白宮舉行會談。雙方討論中美關係、經貿、人工智慧以及國際和地區問題。
此次訪問之前,中美經貿團隊已經進行第八輪磋商。商務部披露,雙方討論了對等降稅安排、貿易理事會、投資理事會以及既有經貿安排延期等議題。雙方還首次在中美經貿磋商機制下就人工智慧展開對話。
元首會談進一步確認了這一方向。中方表示,經貿團隊已經形成新的聯合安排。雙方也同意繼續開展人工智慧對話。不過,聯合安排的具體商品範圍和執行細節仍待進一步公佈。這意味著會談完成了政治層面的確認,市場下一步更關注執行層面的進展。
從訪問結果看,這不是一次解決全部分歧的會談。半導體、先進技術出口管制等敏感議題仍存在明顯分歧。但中美關係至少獲得了新的緩衝空間。對於資本市場而言,降低關係突然惡化的風險,本身就具有價格意義。
真正影響市場的不是儀式,而是不確定性下降
過去幾年,中美關係已經成為中國資產估值的重要外部變數。市場擔心的並非一般競爭,而是關稅、技術限制和供應鏈政策突然升級。政策變化越難預測,國際資金要求的風險補償就越高。
此次訪問首先改變的是風險預期。2025年至2026年,中美貿易關係多次出現關稅升級與階段性緩和。2025年雙方一度將關稅提高至三位數水準,隨後重新進入談判。2026年5月,兩國元首在北京會晤後,經貿磋商再次推進。
因此,本次華盛頓會談的重要性不只在新增協議。更值得關注的是高層溝通正在保持連續性。雙方經貿團隊也維持談判管道。對企業來說,這有助於降低政策預期的波動。對投資者來說,則有助於降低中國資產面臨的地緣政治折價。
第二個變化來自經貿領域。雙方正在研究針對非敏感商品的降稅安排。此前美國貿易代表辦公室已經就相關商品徵求意見。雙方討論的初步框架涉及約300億美元規模的非戰略商品。美國可能涉及農產品、能源和醫療設備,中國商品則可能更多集中於消費品和低技術產品。
這類安排規模有限,卻有一個重要特點。雙方開始嘗試把普通貿易與國家安全議題進行區分。若這一機制能夠持續,部分行業面對的關稅風險會下降。跨境貿易的可預測性也可能改善。
第三個變化來自人工智慧。中美在AI領域仍存在激烈競爭,但雙方已經啟動正式溝通。9月舉行的經貿磋商首次討論AI問題。美方還提出建立安全事件溝通機制。雙方計畫繼續討論AI風險和溝通安排。 這意味著對港股科技板塊而言,短期內進一步升級限制的風險有所下降。
這種區別十分重要。港股科技公司的估值長期同時受到盈利和政策預期影響。如果外部限制沒有進一步擴大,企業自身的AI商業化和盈利能力就會重新成為主要定價因素。
阿里巴巴(09988.HK)就是典型案例。公司2026年6月季度收入達到2689.53億元人民幣,同比增長9%。阿里雲外部收入增長45%。AI相關產品收入連續第12個季度實現三位數增長。
騰訊控股(00700.HK)的邏輯也類似。公司2026年第二季度收入為2048億元人民幣,同比增長11%。同期歸母淨利潤約560億元。廣告和遊戲業務保持增長,公司同時增加AI基礎設施投入。
中芯國際(00981.HK)則處於更敏感的位置。公司2026年第二季度收入超過30億美元,同比增長36%。股東應占利潤達到4.792億美元,同比增長超過兩倍。AI相關晶片需求成為重要推動因素。
因此,中美關係緩和對科技股的影響存在層次。互聯網平臺首先受益於風險溢價下降。半導體公司仍需面對技術限制。其股價最終還要回到產能、訂單和國產替代進度。
港股短期沒有大漲,中期邏輯反而更值得關注
會談後的市場表現很有代表性。9月25日,恒生指數下跌1.01%,收於24510.09點。恒生科技指數下跌1.13%。當天主機板成交額只有1022.03億港元。內地市場因假期休市,南向資金缺席。
這說明訪問結果並沒有直接變成指數上漲。市場此前已經交易了一部分緩和預期。與此同時,美國長期國債收益率處於高位。全球成長股估值因此承受壓力。港股仍然同時受到中美關係、美元利率和國內基本面的影響。
但從中期看,港股可能是本輪關係緩和更直接的受益市場之一。原因在於港股擁有大量中國科技、互聯網和新經濟公司。國際投資者又可以直接參與交易。因此,地緣風險變化更容易通過港股估值體現。
科技板塊可以重點觀察阿里巴巴(09988.HK)和騰訊控股(00700.HK)。兩家公司均具有較大的指數權重。兩家公司也擁有真實的AI業務投入。如果外部風險下降,市場可能更願意按照盈利增長和AI商業化能力進行估值。
半導體方向可觀察中芯國際(00981.HK)。但這一方向的風險也最高。先進晶片仍涉及美國出口管制。中美會談沒有消除這一問題。因此,中芯國際更適合作為國產算力需求的觀察標的,而不能簡單理解為外交緩和受益股。
另一個值得關注的標的是香港交易所(00388.HK)。中美風險下降若推動國際資金提高中國資產配置,交易量和融資活動都有可能受益。港交所2026年上半年淨利潤達到105.7億港元,同比增長24%,創同期紀錄。
港股融資環境已經明顯改善。香港交易所資料顯示,2026年前八個月共有106家公司新上市,同比增長80%。IPO融資額達到3424億港元,同比增長153%。總融資金額達到6513億港元,同比增長76%。
旅遊板塊也可以關注攜程集團(09961.HK)。公司2026年第二季度國際平臺收入同比增長超過50%,入境游收入保持高雙位數增長。季度總收入為157億元人民幣,同比增長6%。如果中美人員往來環境繼續改善,國際旅遊業務可能獲得額外支持。
從一次會談轉向連續驗證,港股進入觀察期
此次訪問更可能影響港股的估值中樞,而不是製造持續數日的單邊行情。外交關係改善可以降低風險折價,卻不能替代上市公司的盈利增長。美債收益率、國內經濟和企業業績仍會決定市場運行方向。
後續首先需要觀察經貿聯合安排的具體內容。其次要觀察關稅安排能否真正執行。AI對話能否繼續也是重要變數。半導體和先進技術限制是否出現新的變化,則會直接影響科技板塊的估值。
投資者因此不宜把一次會談理解為所有中概股和港股科技股的統一買入信號。更合理的思路,是尋找「外部風險下降」和「2026年業績改善」同時出現的公司。
按照這一標準,阿里巴巴(09988.HK)、騰訊控股(00700.HK)、香港交易所(00388.HK)更值得持續跟蹤。中芯國際(00981.HK)具有更高的產業彈性,也面臨更大的政策波動。攜程集團(09961.HK)則提供了人員往來恢復的另一條觀察路徑。
未來數月,港股可能繼續在利率與中美關係之間反復波動。真正決定行情持續性的因素不會是外交措辭本身,而是貿易安排能否執行,企業盈利能否增長,海外資金能否持續回流。
此次訪問最大的資本市場意義也在這裡。中美競爭並未結束,但雙方正在嘗試控制衝突成本。對港股而言,只要最悲觀的外部情景出現概率下降,市場就獲得重新評估中國資產價格的條件。接下來需要等待的,是政策信號逐步變成企業訂單、利潤和資金流。