範圍一、二、三排放與企業碳責任
企業真正的碳責任,不能只看煙囪、鍋爐和公司車輛排放,而要理解其整條價值鏈如何消耗能源、採購原材料、運輸產品,以及最終由客戶使用和處置產品。直接排放少,只能說明企業控制範圍內的排放較低,並不必然代表其商業模式低碳。
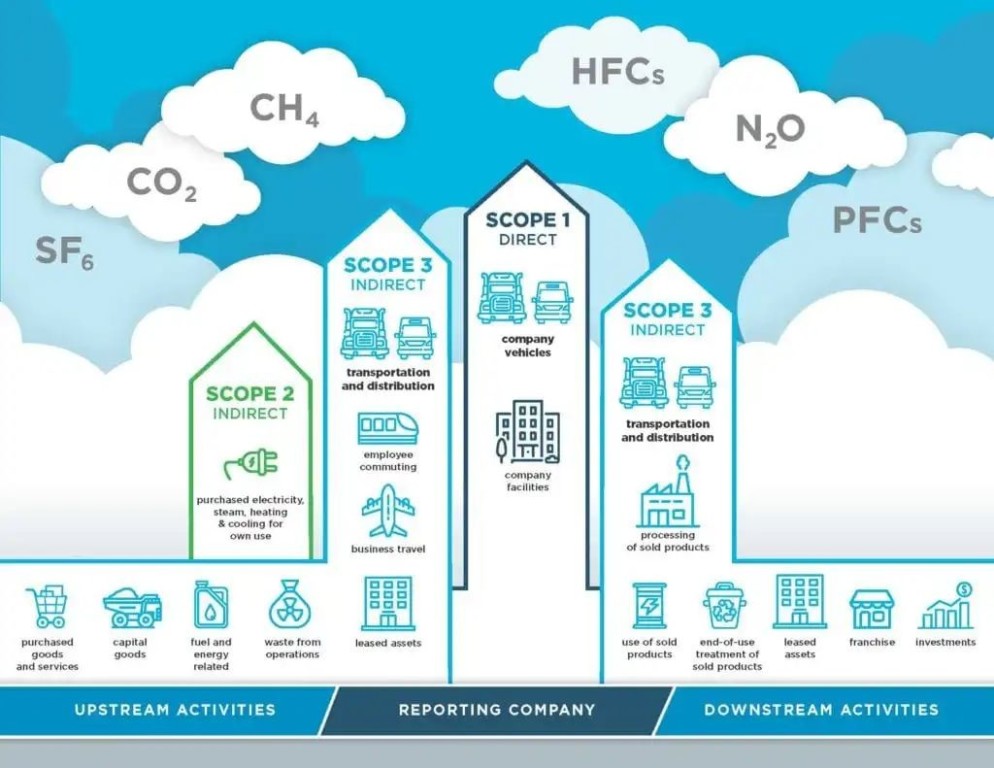
按照溫室氣體核算的通行框架,企業排放可分為三個範圍。範圍一是企業擁有或控制來源產生的直接排放,包括燃料燃燒、公司車輛、工業製程及冷媒洩漏。範圍二是企業購買電力、蒸汽、供熱或製冷所對應的間接排放。範圍三則涵蓋企業價值鏈上游及下游的其他間接排放,包括採購商品與服務、資本品、物流運輸、商務差旅、員工通勤、售出產品的使用與報廢,以至金融機構的投融資排放。
三者之中,範圍三最難計算,卻往往最能揭示企業真正的氣候風險。一家零售商的門店照明和冷氣屬於範圍二,配送車隊可能構成範圍一,但其主要排放很可能來自所售商品的生產、包裝、跨境運輸及棄置。假如零售商只更換節能燈具,卻沒有改善採購標準和產品組合,其減排成果便可能只停留在營運表面。
金融機構的情況更加典型。銀行辦公室本身的排放通常不高,但貸款及投資所支持的能源、鋼鐵、航空、地產和製造活動,可能形成龐大的融資排放。因此,金融機構是否低碳,不能只看是否使用綠色辦公室,而要看資產組合、授信政策、投資取向,以及是否協助高排放客戶制定可信的轉型計劃。
地產企業的排放結構則取決於業務模式。施工階段的鋼材、水泥、玻璃及其他建材,屬於重要的上游範圍三排放;建築物落成後,公共地方用電可能列入範圍二,租戶能源使用則可能構成下游範圍三。
製造業通常有較高的範圍一及範圍二排放,例如鍋爐、熔爐、化學製程及生產線用電。不過,電子產品、汽車、機械設備及家電企業的範圍三亦可能十分龐大,來源包括金屬、電池、晶片、塑膠等原材料,以及產品售出後多年使用所消耗的能源。物流企業則須區分自有車隊與外判運輸:自有貨車燃油屬於範圍一,購買電力屬於範圍二,而分包車隊、航空貨運、海運及倉儲服務通常落入範圍三。將運輸外判並不會令排放消失,只是把排放從企業帳面上的範圍一轉移至範圍三。
資料不完整,也不能成為不披露的理由
企業經常表示供應商數據不足,因此難以計算範圍三。這確實是現實困難,但不能成為長期空白披露的理由。初步核算可先採用支出法,即以採購金額乘以行業排放因子;物流排放可按重量、運輸距離和運輸方式估算;售出產品的使用排放,則可根據銷量、平均能耗、使用年期及所在地電網排放因子計算。這些估算未必精確,卻足以辨認主要排放熱點。
改善次序不應是等待所有數據完美後才行動,而應先完成範圍三類別篩選,找出排放量最大、財務影響最高及企業最有能力介入的環節。企業可先以行業平均數建立基準,再要求核心供應商提供實際能源及排放數據,逐步由支出估算轉向活動數據和供應商特定數據。披露時亦應交代計算邊界、假設、排放因子、數據覆蓋率及不確定性,避免把估算值包裝成絕對準確的結果。
內容支持:蘭谷股份(08072)