若美以對伊朗發動新一輪進攻:中東戰局與全球經濟衝擊分析
中東地緣博弈持續緊繃,市場不斷傳出美以籌劃對伊朗實施新一輪打擊的消息。一旦軍事行動落地,這場衝突不會局限於美、以、伊三方,將快速點燃整個中東「抵抗軸心」,同時通過能源、航運、金融三條主線,向全球經濟傳導巨大衝擊,重塑區域格局與世界增長預期。
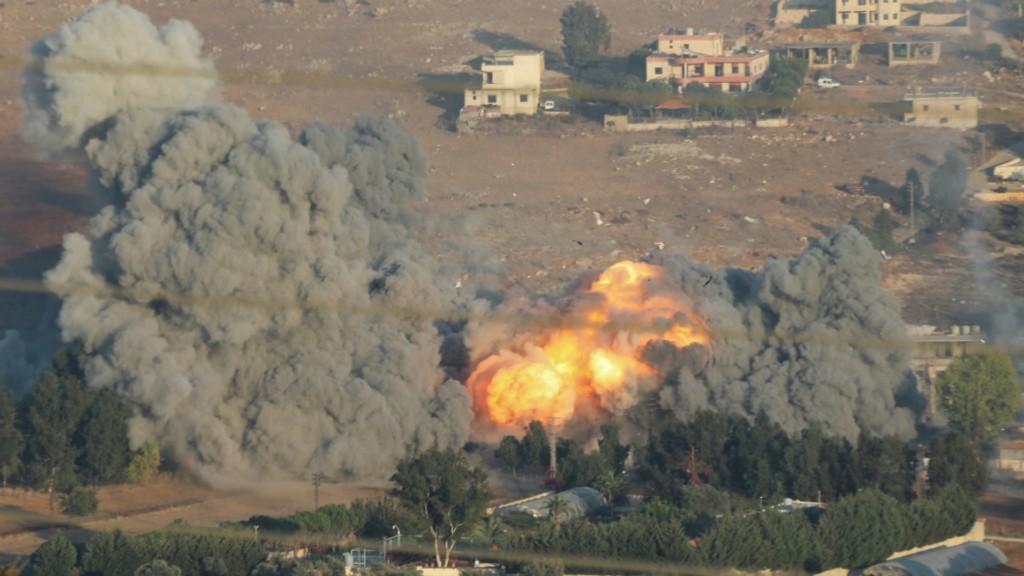
從戰場態勢來看,美以若發起進攻,大概率以遠程空襲、導彈打擊、無人機突襲為主,目標鎖定伊朗導彈陣地、軍工設施、核相關據點、革命衛隊指揮節點,而非大規模地面入侵。伊朗深知地面戰難以抗衡美軍,其反制手段不會局限本土防禦,核心反擊路徑有三層。第一,直接用彈道導彈與無人機,打擊以色列本土以及美軍在伊拉克、卡塔爾、阿聯酋、約旦等中東基地,美軍前沿機場、艦艇、後勤設施都將成為目標,美國在中東的兵力部署會遭遇嚴重損耗。第二,激活地區代理人網絡,黎巴嫩真主黨、也門胡塞武裝、伊拉克什葉派民兵同步行動,北部戈蘭高地、紅海航運線、伊拉克美軍據點多點開戰,衝突由波斯灣擴散至地中海、紅海全域,形成多線消耗戰。第三,伊朗手中最具威懾的選項,就是霍爾木茲海峽。這條水道承擔全球約三分之一海運原油出口,一旦伊朗以水雷、反艦導彈、無人機襲擾油輪,海峽航運將陷入癱瘓,波斯灣石油出口近乎中斷,這是伊朗的戰略底牌。
戰局最大的特點,是衝突極易陷入長期僵持,難以快速收尾。美以即便摧毀伊朗大量軍事設施,也無法徹底消除伊朗導彈與無人機生產能力;伊朗及其盟友雖能持續打擊美以目標,但很難取得決定性軍事勝利。中東多國被迫選邊,沙特、阿聯酋等海灣阿拉伯國家處境兩難:一方面依賴美國安全保障,另一方面不希望波斯灣戰火摧毀自身石油產業,會盡力避免直接參戰,但區域安全信任徹底崩塌。中東將進入「低烈度持續交火+導彈互相打擊+海上襲擾」的長期對峙,地區投資環境徹底惡化,跨境貿易、旅遊、基建項目全面停擺。
全球經濟層面,能源價格是第一波衝擊。衝突爆發初期,市場恐慌會直接推高原油價格。若僅為有限空襲、海峽保持基本通航,布倫特原油大概率快速突破110至130美元每桶;一旦霍爾木茲海峽航運受阻,油價可能衝高至150美元甚至更高,重演上世紀石油危機式的衝擊。高昂油價會沿着產業鏈層層傳導:航空、航運、公路運輸成本暴漲,石化、塑料、化肥等基礎工業品價格同步上行。化肥供應緊張將推高全球糧食生產成本,疊加紅海航運受阻、糧食運輸延誤,低收入國家糧食危機風險急劇上升,饑荒與社會動盪風險隨之增加。
其次是全球航運與供應鏈紊亂。油輪、商船保險公司大幅提高保費,大量船公司主動繞行好望角,避開波斯灣與紅海航線。航程拉長、運費上漲、交貨周期延長,全球商品流通成本上升。除能源之外,鋁、工業氣體、化工原料等大宗商品出口受阻,製造業供應鏈承壓。高度依賴中東油氣進口的經濟體,如印度、土耳其、韓國、日本,貿易赤字快速擴大,本幣承壓;歐洲雖近年降低對中東石油依賴,但天然氣與成品油依然受波及,工業生產成本回升,剛有所緩和的通脹再度抬頭。
金融市場將迎來劇烈震盪。戰爭風險下,資金湧向黃金、美元、美債等避險資產,全球股市普遍回調,能源板塊逆勢走強。新興市場面臨資本外流壓力,外債負擔加重。更關鍵的是,高通脹會束縛各國央行貨幣政策。原本多國預期降息以刺激經濟,一旦油價引爆輸入型通脹,美聯儲、歐洲央行等將被迫維持高利率甚至重啟加息,高利率環境持續壓制企業投資與居民消費,全球經濟增長預期下調,世界經濟有陷入滯脹的風險:物價持續走高,經濟增速放緩。
當然,衝擊幅度取決於衝突規模與持續時間。如果只是短期定點空襲,伊朗克制不封鎖海峽,市場震盪會相對短暫,各國動用戰略石油儲備可以部分緩衝油價壓力。一旦衝突擴大、海峽長期受阻,全球經濟將承受不可逆傷害。長期維度,這場危機加速全球能源格局重構,各國進一步推進能源多元化,加快可再生能源布局,同時供應鏈安全優先級超過成本效率,更多國家推動關鍵原材料、能源來源分散化。
總而言之,美以對伊朗的進攻,不是一場局部有限戰爭。軍事上會演變為中東全域多點對抗,難以速勝;經濟上會引爆能源危機,推升通脹、擾動全球貿易與金融市場。無論軍事還是經濟代價,最終都將由全世界共同承擔,全球增長前景顯著承壓。各方保持外交斡旋、避免衝突升級,才是降低全球系統性風險的關鍵。