葉氏化工迎雙擎驅動收割期
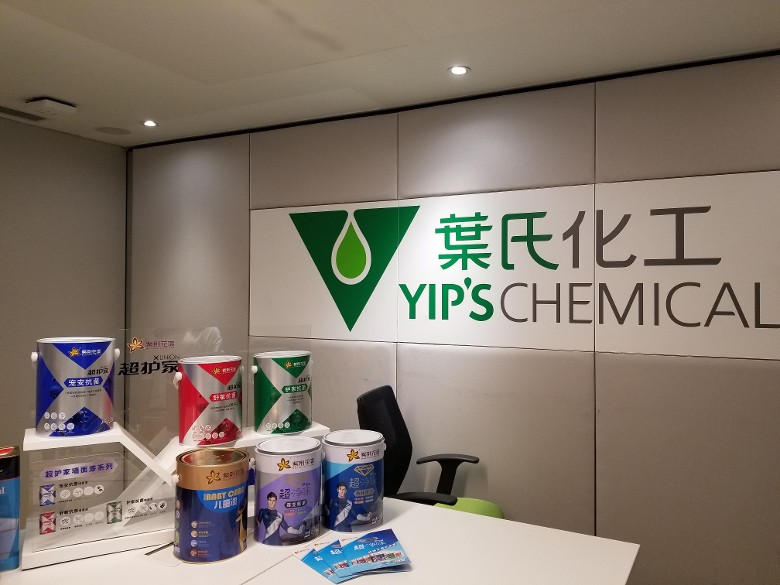
地緣政治波譎雲詭,全球供應鏈在美伊衝突等陰霾下震盪不止,傳統製造業普遍面對原材料成本上升與內地消費疲軟的雙重夾擊。然而,香港老牌化工龍頭葉氏化工(00408)最新公布的2026年中期業績,卻給市場帶來一份難能可貴的驚喜。集團期內營業額按年上升17.1%至16.75億港元,股東應佔純利更逆市大增113.5%至1.41億港元;中期股息隨之倍增至每股8港仙,展現出管理層對經營現金流與業務前景的強烈信心。
溶劑與油墨築底 傳統業務展現經營韌性
首先,重組後的聯營公司謙信化工(集團持股24%)發揮了極佳的宏觀對沖與盈利支撐作用。雖然美伊衝突引發原油及化工原材料劇烈波動,但謙信化工管理團隊精準把握大宗商品價格脈搏,實現「量價齊升」。期內溶劑總銷量創出113萬噸的歷史新高,特別是出口銷量高達49.6萬噸,成為強勁增長引擎,單一項目即為葉氏帶來高達1.12億港元的回報貢獻。
其次,油墨業務(洋紫荊油墨)憑藉高性價比戰略與優質服務成功搶攻市場,營業額按年升19%至7.04億港元,經營溢利更大幅飆升265%至4,130萬港元。在內地工業需求偏弱的大環境下,油墨板塊展現出強勁的成本控制力與市佔率提升能力。雖然塗料業務受房地產低迷拖累,建築塗料需求承壓,但集團積極向工業塗料及新能源相關塗層(如新能源汽車電池UV絕緣塗層)轉型,加上越南新廠投產佈局東盟,有效減緩了單一市場下行的衝擊。
新業務併購出彩 環保科技添增長動能
更令筆者注視的是新業務的併購整合成果。集團於2025年底收購約60%股權的「信諾海博」,主營化學氣體分離與回收。此板塊於2026上半年首次併表,即貢獻1.36億港元營業額及2,800萬港元經營溢利,毛利率更高達45.6%。在國家碳中和及環保政策強推下,氣體回收率逾99%的高技術壁壘,使信諾海博迅速成為集團的高毛利「金牛」,印證了管理層從傳統化工向「高技術、高毛利、新能源/環保相關」精細化工轉型的戰略眼光。
財務穩健具高息特質 估值折讓提供安全邊際
從資產負債表來看,截至2026年6月底,集團淨銀行借貸比率維持於19.6%的健康水平,經營現金流轉正,資金鏈十分穩健。現時每股資產淨值(NAV)達7.58港元,相比現價存在顯著折讓。
總括而言,葉氏化工已成功由傳統的化工製造商,轉型為具備高技術門檻與環保概念的精細化工平台。隨著核心油墨及溶劑業務持續提供穩定現金流,加上環保氣體回收與新能源塗料等新引擎高速發力,集團已兼具高息防守與成長攻守的雙重特質。對於追求中長線資本增值與穩定股息回報的價值投資者而言,現價具備極高的安全邊際,靜待市場對其進行價值重估。
權益申報:筆者為證監會持牌人士,並無持有上述股票。