兆易創新值得伺機抽底
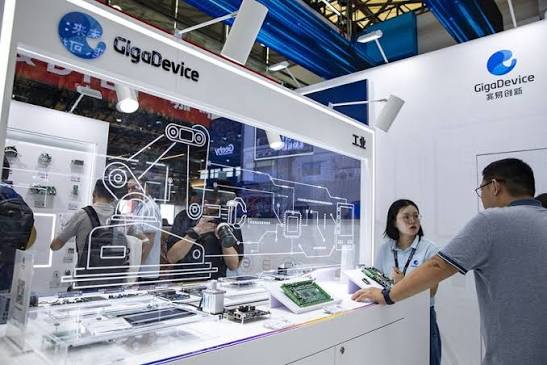
美股在加息預期升溫下依然展現出極強韌性,費城半導體指數逆勢微升0.6%,反映出市場資金對AI算力及硬體基建的剛性需求並未因高息環境而動搖。美股半導體股走勢凌厲,資金尋找補漲及高性價比標的的目光自然轉向港股。在AI基建產業鏈中,除了市場熟知的伺服器與數據中心設備外,記憶體晶片作為算力儲存與傳輸的核心樞紐,其景氣度修復速度超乎想像。兆易創新(03986)作為港股市場少數具備純正記憶體晶片概念的標的,在高息環境下展現出極高的防守性與成長彈性,值得投資者重點關注。
從宏觀層面來看,聯準會維持高息甚至再升息的預期,固然對高估值科技股帶來折現率壓力和流動性考量。但AI產業革命的推進屬於資本開支(CAPEX)驅動型的硬需求,大型科技巨頭(CSP)在AI伺服器與算力中心上的投入並未減速。AI算力爆炸式成長帶動了高頻寬記憶體(HBM)及高品質NOR Flash/NOR-NAND需求大增。由於全球龍頭廠商將主要產能轉向高端HBM,導致中領域及通用型記憶體產能供給收緊,市場出現顯著的量價齊升效應,整體記憶體產業正步入強勁的上行週期。
兆易創新作為國內Flash記憶體與MCU(微控制器)龍頭,基本面已走出最壞時期並進入高速爆發期。根據公司最新公佈的2026年半年度業績,上半年實現營業收入115.66億元(人民幣‧下同),同比大幅成長178.67%;歸母淨利潤更達68.57億元,同比暴增1,091.5%。
這份表現極具說服力的業績,充分驗證了記憶體晶片產品量價齊升的強勁趨勢。更為關鍵的是,公司經營活動產生的現金流量淨額達到60.48億元,同比猛增531.47%,顯示出其利潤具備極高的現金轉化率與財務安全邊際。
高息環境下,市場最忌諱負債率高、自由現金流匱乏的空中樓閣型科技股;相反,具備實質業績支撐、規模效應顯現且現金流充足的硬科技龍頭更受資金青睞。兆易創新上半年ROE躍升至23.13%,規模效應與盈利槓桿集中釋放。隨著AI端側設備(如AI PC、AI手機及車用電子)滲透率持續提升,對高可靠性記憶體及MCU的需求將持續維持高位,為公司提供穩固的下行保護與上行彈性。AI基建引發的AI大牛市尚未完結,兆易創新無疑是極具爆發力的優質選擇,後市可看高一線。