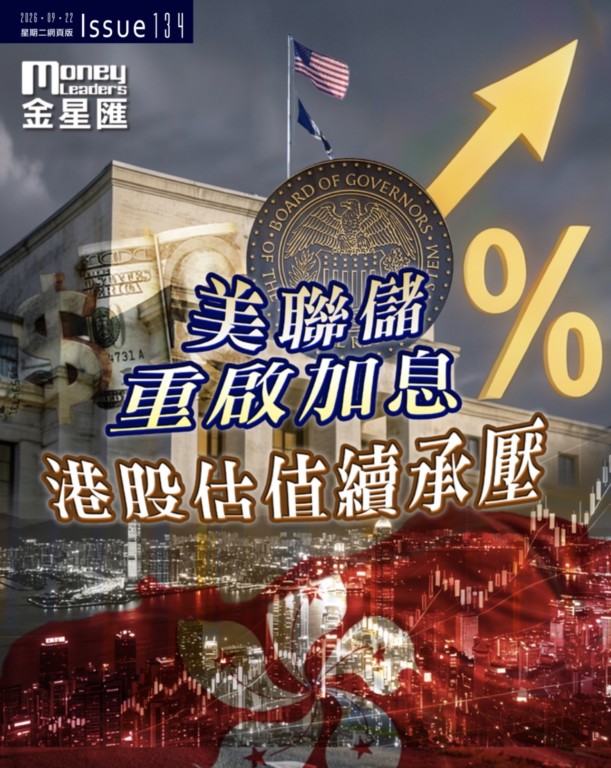
美聯儲重啟加息 港股估值續承壓
2026年9月17日,美聯儲宣佈上調聯邦基金利率目標區間25個基點。新區間為3.75%至4.00%。這是美聯儲自2023年7月以來首次加息。決議以12票全票通過。18名官員中有16人認為年內仍應再次加息。新任主席沃什主持首次議息會議。聲明篇幅縮短一半。前瞻性指引相關表述被取消。市場解讀為鷹派信號。年內加息概率升至83.1%。
同日香港金管局上調基本利率25個基點。新利率為4.25%。調整即時生效。這是金管局自2023年以來首次加息。金管局總裁余偉文表示,加息反映美聯儲對通脹前景的關注。公眾需注意利率風險。港股當日跳空低開。恒生指數早盤一度跌逾350點。午後跌幅有所收窄。恒生科技指數同步走弱。地產股和公用股成為拋壓集中板塊。
聯繫匯率下的傳導鏈條
港元與美元掛鉤。美元兌港元維持在7.75至7.85區間。香港利率大體跟隨美國貨幣政策。本地經濟狀況影響有限。這種機制在美元走強時迅速傳導壓力。港股資產價格首當其衝。
傳導從兩個方向展開。利率方面,金管局加息推高港元借貸成本。資產估值模型中折現率被抬高。遠期現金流占比越大,估值壓縮越明顯。資金方面,港美息差擴闊。套利交易吸引力增強。資金加速流向美元資產。港元匯率持續偏弱。匯率逼近弱方兌換保證水準。
美國10年期國債收益率已升破5%。全球資產定價的錨正在上移。凱基證券在港股評論中指出,市場即將告別廉價資金時代。利淡因素將持續困擾投資市場。對港股而言,估值中樞下移並非短期擾動。定價框架正在調整。過去市場習慣用人民幣匯率敘事判斷港股。本輪加息週期中,港元利率和美債收益率邊際影響力上升。港股日均成交額約為A股的十分之一。流動性變化對港股敏感度更高。
港股流動性結構放大波動
港股是離岸市場。資金構成中外資占比高。外資對美元利率敏感。美聯儲加息後,全球資金再配置。部分資金從港股流向美元資產。南向資金成為重要支撐。南向資金偏好高股息和科技龍頭。南向資金無法完全抵消外資流出。港股日均成交額偏低。少量資金進出即可放大指數波動。
衍生品市場也會放大短期波動。恒指期貨和期權在關鍵點位附近容易引發連鎖反應。投資者需關注成交量變化。若成交持續萎縮,反彈力度有限。若南向資金持續淨買入,市場底部支撐會增強。資金面是短期走勢的關鍵變數。
港元利率上行影響按揭與消費
香港銀行體系總結餘下降。HIBOR容易走高。最優惠利率可能上調。按揭利率隨之上升。購房者供款負擔增加。樓市成交可能放緩。地產開發商回款速度下降。零售消費也受財富效應影響。樓價下跌會抑制消費意願。香港本地經濟面臨壓力。
旅遊和出口難以完全對沖。港股本地股盈利預期可能下修。公用股和地產股首當其衝。投資者需關注香港本地業務占比高的公司。中電控股(00002.HK)和香港中華煤氣(00003.HK)現金流穩定。兩者對利率變化仍較敏感。高負債企業面臨更大再融資壓力。
地產與高估值資產率先承壓
地產板塊首當其衝。加息直接推高開發商借貸與融資成本。世邦魏理仕認為,香港主要銀行上調最優惠利率的可能性較高。一旦落實,H按揭計畫封頂利率將被推高。置業人士供款成本增加。市場預期2026年下半年住宅成交活動放緩。
二級市場上,龍湖集團(00960.HK)當日跌4%。中國海外發展(00688.HK)跌1.7%。恒隆地產(00101.HK)跌2.8%。新世界發展(00017.HK)跌幅更顯著。此前公司已因永續債延遲派息而承壓。
高估值資產面臨的壓力同樣明顯。恒生科技指數在本次加息前已連續下跌一個月。指數從8月初逼近5000點回落至4421點附近。廣發基金認為,流動性環境更敏感的科技板塊受衝擊較大。恒生科技指數當前PE約為21至22倍。估值處於近五年20%至30%分位。這一水準低於納斯達克指數的37倍。也低於標普500指數的27倍。中國銀河證券研報認為,恒生科技指數處於歷史性估值窪地。安全邊際較高。
資本市場影響:配置思路生變
本輪加息對港股不同板塊影響分化。利率敏感資產率先遭遇拋壓。防禦型資產抗跌性相對突出。市場配置思路正在調整。投資者需要關注現金流穩定性和分紅可持續性。
高股息資產方面,建設銀行(00939.HK)被中金公司列為高分紅組合代表。中國光大銀行(06818.HK)等高息銀行股在利率上行期淨息差有望改善。中信建投(06066.HK)等中資券商股受益於交投活躍度提升。中國移動(00941.HK)和中國海洋石油(00883.HK)也具備高股息特徵。投資者需注意油價波動和行業週期。
科技板塊中,滴普科技(01384.HK)獲海通國際首次覆蓋。評級為“跑贏大市”。目標價60港元。愛芯元智(00600.HK)獲國信證券“優於大市”評級。公司AI推理晶片覆蓋終端計算、智慧汽車及邊緣AI三大場景。壁仞科技(06082.HK)作為國產通用GPU代表企業,在AI算力需求擴張背景下具備成長空間。恒生科技指數估值窪地效應值得重視。
地產板塊短期承壓明確。若後續加息節奏放緩,龍湖集團(00960.HK)和華潤置地(01109.HK)等財務穩健的開發商可能率先迎來估值修復。港交所(00388.HK)受益於市場波動帶來的交投提升。友邦保險(01299.HK)則受利率上行與香港業務復蘇雙重影響。投資者需區分受益與受損標的。
企業融資與IPO市場受到拖累
利率上升提高企業融資成本。港股IPO市場可能降溫。已上市公司發債成本上升。高負債企業再融資壓力加大。部分公司可能選擇延遲投資。盈利增長預期下調。估值與盈利雙重壓力。市場需要時間消化。現金流充裕的公司更具韌性。投資者應關注資產負債表。
美元走強也會影響企業海外收入。擁有美元債務的公司面臨匯兌壓力。出口型企業可能受益於匯率貶值。進口型企業成本上升。行業影響差異明顯。選股需結合業務結構。不能只看指數方向。
從估值角度看,港股整體PE估值處於近五年76%分位。估值並不便宜。但結構性分化提供選股空間。萬聯證券認為,港股宏觀流動性隨美聯儲加息有所收緊。市場對加息已有部分提前定價。後續衝擊取決於加息節奏和美元走勢。
短期內,港股面臨的外部流動性壓力難以快速消退。美聯儲點陣圖顯示年內仍有一次加息可能。港元匯率逼近弱方兌換保證。資金外流壓力尚未充分釋放。市場需要等待兩個信號。一是美國通脹資料出現實質性回落。二是內地穩增長政策進一步加碼。兩個信號出現前,港股大概率維持震盪偏弱格局。結構性機會集中在南向資金持續買入且外資定價權較低的細分方向。
對於普通投資者,當前環境需要控制倉位元久期。高估值成長股對利率變化敏感。不宜在加息預期升溫階段盲目加倉。高股息資產可作為底倉配置。銀行股和公用股現金流穩定。分紅可持續性較強。但需避開負債率過高的企業。
科技板塊可採取分批佈局策略。恒生科技指數估值處於低位。長期成長邏輯未破壞。滴普科技(01384.HK)、愛芯元智(00600.HK)和壁仞科技(06082.HK)等標的可跟蹤。地產板塊需等待政策信號。龍湖集團(00960.HK)和華潤置地(01109.HK)財務相對穩健。可列入觀察名單。中國海外發展(00688.HK)和恒隆地產(00101.HK)也需關注銷售資料。
未來港股走向取決於三條線索。美聯儲加息節奏是否放緩。港元匯率是否穩定。內地經濟資料是否改善。若通脹回落,美債收益率下行,港股估值有望修復。若加息持續,恒指將維持區間震盪。投資者應保持耐心。不要追漲殺跌。關注現金流和分紅。控制單一行業暴露。等待更明確的右側信號。