中美新科技IPO估值分化:國內機器人上市遇阻與Anthropic高估值上市的三地市場啟示
近期多間國內人形機器人企業申請上市受阻,反映一級市場高估值項目進入二級市場時遭遇嚴格審視,投資者不再簡單為技術概念付費;與此同時,美國Anthropic計劃以約2萬億美元的超高估值衝擊納斯達克,成為有史以來規模最大的科技IPO之一。兩個看似矛盾的現象,並非單純代表美股更樂觀、A股更保守,而是揭示中美港三地對前沿科技企業估值體系、產業驗證標準與資金結構的重大差異,對三地股市的定價邏輯與一級市場退出通道帶來深遠啟示。
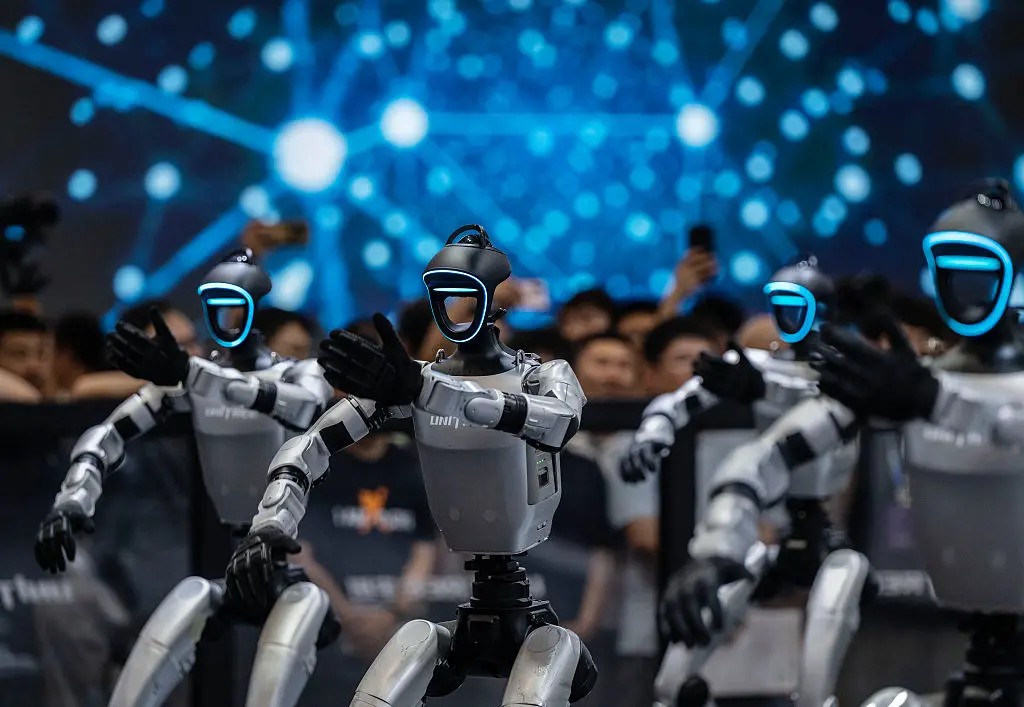
國內機器人企業上市遇阻,核心問題在於「估值預期與商業現實脫節」。過去數年,人形機器人在一級市場被快速炒高,不少企業依靠演示樣機、示範場景與政府採購訂單推高估值,但可持續商業化、批量降本、真實客戶需求仍未充分驗證。即使少數已經成功上市的標的,上市後股價也出現劇烈回撤,二級市場投資者開始對「只有故事、缺乏穩定營收與利潤」的硬科技公司提高防線。監管層與市場共同收緊審核,不再單純因產業政策支持就容忍虛高估值。這對A股的啟示是,硬科技估值正在由「敘事驅動」轉向「兌現驅動」,未來IPO會更看重客戶結構、現金流與可複製的商業模式,純概念型企業的上市通道將明顯收窄,一級市場VC必須調整估值預期,避免在早期過度抬高估值,造成一、二級市場估值倒挂。
美國Anthropic以2萬億美元估值推進IPO,看似與國內形成強烈反差,但並非美股願意無限炒作概念。Anthropic背後有數百億美元年化營收、極高的收入增速,並且與亞馬遜、谷歌等全球雲生態深度綁定,面向全球企業客戶,市場給予高估值的底層邏輯,是認可通用大模型具備重塑各行業的巨大潛在市場空間。不過,這次高估值本身也伴隨風險:公司尚未實現淨利潤,營收高度依賴少數合作巨頭,市銷率已經處於科技股歷史高位,一旦收入增速放緩,股價會面臨大幅重估。這對美股的啟示在於,納斯達克容許極早期、重研發的前沿企業上市,但高估值只給予具備全球規模化變現能力的行業龍頭,普通AI初創公司難以複製這種溢價;同時,這宗超大IPO會放大美股科技板塊波動,一旦上市後股價表現不及預期,整個AI獨角獸板塊都會承受估值壓力。
港股則夾在兩套估值體系之間,面臨雙重挑戰與機遇。港股以國際機構資金為主,對盈利與現金流審查標準接近美股,但對中國本土硬科技企業的全球商業化能力存疑。國內機器人IPO遇阻,會推動更多國內硬科技企業考慮港股18A等上市通道,但國際資本會沿用更嚴格的驗證標準,不再簡單為國產替代故事給予高溢價。而Anthropic的案例,會提升全球資本對AI前沿賽道的整體風險偏好,利好港股AI、硬科技龍頭,但對缺乏海外客戶、營收單一的中小企業,估值不會跟隨美股同步抬升。港股會成為一個「篩選器」:能夠證明全球競爭力的硬科技企業獲得合理估值,僅依靠國內場景、商業化未經驗證的企業,會遭遇流動性不足與估值壓縮。
綜合來看,兩個現象共同指向一個趨勢:全球資本市場正在分化,不再有統一的新興企業估值標準。A股強調商業落地與風險防範,壓抑純概念炒作;美股願意為具備全球網絡效應的底層技術龍頭支付遠期溢價,但容忍更大股價波動;港股作為離岸市場,則在兩者之間取平衡,重視可驗證的全球化增長。對投資者而言,這意味未來選股不再只看賽道熱度,而要區分「技術演示」與「可規模化的營收」;對一級市場,國內初創企業必須壓抑早期估值泡沫,否則上市退出的難度會持續上升。長遠而言,這種分化有助資金流向真正具備商業潛力的硬科技公司,減少資源向純概念項目過度集中,只是過程中,新興科技板塊的波動性會顯著提高。