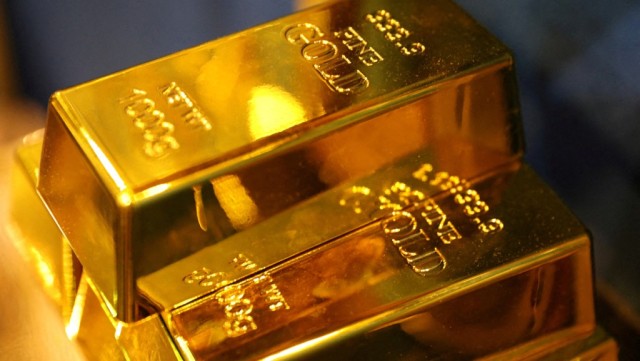
黃金跌4%、債息創24年新高
戰爭未完、通脹陰影未散,黃金理論上應該有人接。但本週一現貨金價一度急挫約4%,十年期美債息盤中升穿5.29厘,30年期更升穿5.62厘,創2002年以來新高。真正值得留意嘅,唔係「金價跌咗就應該抄底」,而係市場而家交易緊嘅,已經唔係新聞標題,而係折現率。
上星期十年債息先升穿5.1厘,納指仍然可以試歷史高位。呢幾日局面再進一步:長債繼續被拋,短息反而因為紐約聯儲銀行總裁威廉斯話「無需急於再加息」而回軟,10月加息嘅市場定價由約七成回落到大約一半。股票只係微跌,黃金卻率先大幅讓路。問題唔係黃金忽然變成壞資產,而係當實質利率急升,持有唔派息資產嘅機會成本,會快過大多數人預期。
油價同樣說明呢一點。特朗普拒絕伊朗重開霍爾木茲海峽嘅建議之後,油價一度急升;其後中東出口同儲備投放嘅消息出現,油價又回吐。新聞一日一個故事,價格來回擺。黃金、原油、股市可以同一週行唔同方向,因為資金交易嘅層次唔同:有人交易地緣溢價,有人交易通脹路徑,有人交易聯儲局會唔會喺10月28日再加一碼。新聞係故事,價格先係答案。
所以對投資者最大提醒,唔係猜下一個避險品種係邊樣,而係接受一個更硬嘅事實:好多年習慣嘅「打仗買金、加息沽股」口號,喺債息5厘以上嘅環境,可靠程度已經下降。好公司唔等於好買點,傳統避險品種亦唔等於任何價位都安全。英偉達宣布再增加1,500億美元回購授權,股價相對抗跌,只係說明龍頭仍然有現金流同股東回報工具;呢個係相對強弱,唔係叫人用市價追入。
處理方法要分倉位同角色。已經持有黃金或者高估值增長股、而且未有利潤軟墊嘅人,要先問:如果債息再上一個階,呢個倉可以承受幾多回撤,止損放邊。倉位要細到估錯都唔會令成個組合重傷。冇貨嘅人,更唔好因為「金價一日跌4%」或者「龍頭做大額回購」就即刻追。等價格重新出現可防守嘅結構,先決定入場。國慶假期外圍繼續交易,假期後先面對嘅,往往唔係新故事,而係假期內已經完成嘅重新定價。
避險資產都會重新定價。真正嘅風險管理,係一早知道自己錯咗會輸幾多,而唔係等下一個頭條先決定走定留。