智譜大跌見底 反彈一倍不是夢
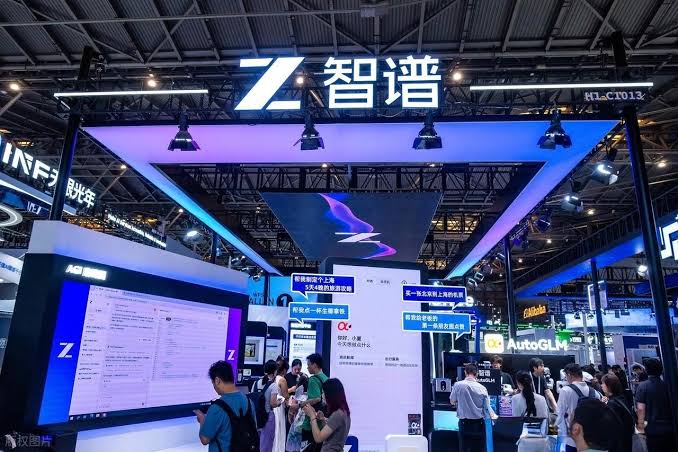
智譜(02513)跌至600元水平開始展現反彈力,以近日低位594元作止蝕位應有一定值博率,該股目前較此前配股價714元已有近12%的潛在反彈空間,參照其年度ARR(年度經常性收入)目標30億美元計,現價估值偏低。
要理解智譜的爆發力,先要了解什麼是ARR(Annual Recurring Revenue,年度經常性收入)。這是SaaS及AI大模型(MaaS)企業最重要的核心指標,指基於當前訂閱合約或穩定API調用量,預期未來一年內可持續獲取的標準化定期收入。相比一次性銷售,ARR能更準確反映大模型業務的客戶粘性與商業化變現能力。
智譜管理層於業績會上透露,8月公司的ARR已經達到16億美元(約124.8億港元),較7月大幅提高60%,反映企業級客戶對其GLM大模型生態的採用速度呈指數級爆發。據大行報告指出,基於MaaS API調用量激增及Agent落地加速,集團已正式將年底ARR指引由24億美元大幅上調至30億美元(約234億港元)。
亦即是說,智譜未來可預期的收入達234億元以上,而且仍在快速增長當中,其中最關鍵的公開數據,便是全球的Token使用量增速如何。據摩根大通最新資料中心觀察報告指出,9月OpenRouter平台Token用量月增71%、年增高達30倍,整體支出也同步成長。
然而,市場目前最值得關注的一個轉折點,在於隨著Meta Muse等AI Agent(智能體)的普及與用量爆發,用戶與AI的互動形態已由「單次問答」演變為「自動化連續執行」,導致API調用量呈幾何級數飆升。
當Token消耗量以直線甚至指數級上升時,企業客戶為了控制長期營運成本、保障核心數據私有化,極可能從單純的公有雲API調用,轉向「本地化部署」,即是自建一套專屬於企業自己的AI模型,優點是算力成本可控。
AI市場目前仍處於發展初期,許多商業落地場景仍在摸索階段,但隨著企業對AI的依賴度由「輔助工具」提升至「核心生產力」,最終有實力、有數據安全考量的龍頭企業,勢必會選擇智譜這類支援「本地化部署」的大模型系統。這道理好比業務發展成熟後,「自置物業」遠比「長期交租」更符合經濟效益。