一家新加坡公司如何在國際制裁下左右逢源?
在國際大宗商品市場,一家公司可以沒有工廠、沒有船隊,甚至沒有大型倉庫,卻仍然可以成為一宗數千萬美元交易的正式賣方。
這種商業模式,本身並不罕見。全球能源、礦產、糧食及其他大宗商品交易,長期依賴貿易商、轉售商及第三國公司,把不同地區的供應商、買家、銀行、船運及保險安排連接起來。
但當交易涉及敏感貨源、跨境加工、第三國公司以及多層交易安排時,一家企業出現在交易鏈中的真正功能,就值得進一步追問。
根據可靠消息來源,近年活躍於這些涉敏貨源的實體當中,有不少新加坡註冊公司參與其中,包括一家名為振興天然氣有限公司的新加坡企業。
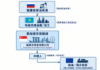
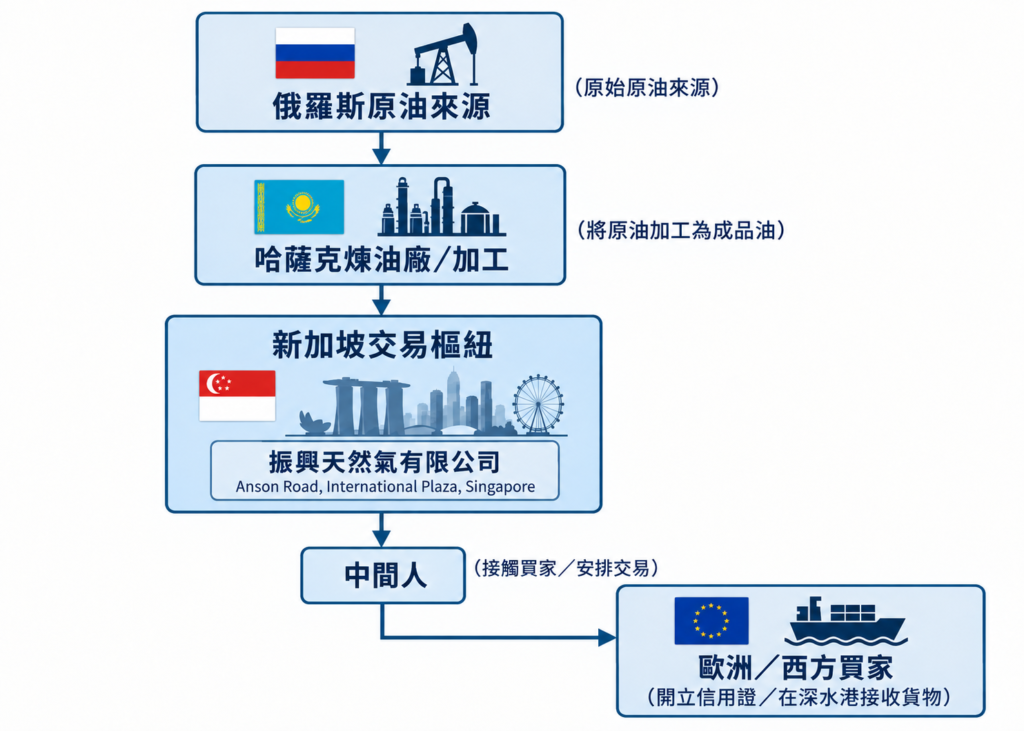
當我們進一步按照消息來源拆解交易鏈,事情亦變得更加複雜。因為相關貨物的上游來源,是俄羅斯原油。根據線索,俄羅斯原油並非直接以原始形態交到最終買家手中,而是先經哈薩克一間煉油廠加工,其後再進入另一層商業交易關係。加工完成後,相關產品再與新加坡的振興接洽,由這家公司進入合同及交易安排,再經由中間人尋找及接觸歐洲買家。
換句話說,整條交易鏈並不是簡單的「俄羅斯賣家對歐洲買家」,而是至少經過數個不同層次:俄羅斯原油供應方、哈薩克煉油廠、新加坡貿易公司、中間人,以及最終歐洲買家。(見圖)這種多層交易結構,正是整宗調查最值得留意的地方。
新加坡公司代售成品油
由俄羅斯到哈薩克,再由當地煉油廠加工,經煉製後的成品,在商業、海關、合同及合規層面上,可能屬於不同的交易標的。加工之後以甚麼產品名稱、甚麼貨權以及甚麼合同身份重新進入市場,便是另一回事。
哈薩克煉油環節完成後,交易並沒有直接由煉油廠與歐洲買家完成,而是經由振興及中間人與買家接洽。這意味著,振興可能扮演幾種不同角色。它可以是正常貿易商,也可以是代表供應方安排市場銷售,但也有機會只是一個交易載體,將加工後產品與最終買家之間的法律關係重新建立。
至於振興再透過中間人,最後才到歐洲買家。因而歐洲買家,究竟知道多少上游資訊實在不得而知。合同及交易安排則由新加坡公司參與。最終買家又位於歐洲。如果振興沒有真正控制貨物,也不承擔價格、物流或買方違約風險,而只是出現在合同中間,那麼事情就變得很有趣了。
這時候最值得問的一條問題是:
如果把振興從交易結構中移走,哈薩克煉油廠或相關供應方與歐洲買家,能否直接完成同一宗交易?
如果答案是否定的,那麼又是甚麼原因,使這家新加坡公司變得不可缺少?要了解振興的真正功能,最有價值的文件之一,是貨權文件。例如提單、加工協議、交收文件、付款條件及貨物所有權轉移紀錄。
調查者需要知道:俄羅斯原油在甚麼時點交由哈薩克煉油廠加工?加工完成後,產品由誰持有?振興在甚麼時間取得貨權?它有沒有權決定貨物運往哪裏?運輸延誤的成本由誰負責?品質爭議由誰處理?
如果貨物始終由上游控制,而物流、品質及交收亦由上游直接與最終買家協調,那麼振興的存在,就更值得研究。因為這意味著,它可能主要負責的是合同及資金,而不是商品本身。
新加坡公司對原油來源是否知情
振興究竟在交易中創造了甚麼真正的經濟價值?Anson Road的地址說明了甚麼?如果一家公司參與的是價值數千萬美元的能源或大宗商品交易,調查自然會進一步追問:
公司有多少實際僱員?
是否有專責能源交易人員?
有沒有風險管理及合規功能?
過往是否有其他類似交易?
有沒有穩定供應商及買家?
財務報表中的收入規模,是否與其聲稱交易量吻合?
更重要的是,公司是否具備處理俄羅斯原料、哈薩克加工、新加坡合同及歐洲買方之間複雜供應鏈所需的實際能力。同時,整宗交易的原始原料來自俄羅斯,如果在振興知情之下,相關的業務又是否違反了新加坡政府避免制裁的合規要求?
從形式上看,每一層都可以有獨立公司、獨立合同以及獨立商業理由。但從調查角度,真正重要的,是這些安排究竟反映真正的經濟活動,還是只把一條原本直接的供應鏈切割成更多法律層次。
如果不同實體主要只是輪流出現在文件上,而真正控制貨物、資金及交易條件的始終是同一批人,那麼整個結構的商業目的,就值得進一步追查。