恒指短期受壓仍見風險 宜重防守性可選金沙中國
上周五(10月2日)跌幅最大兩隻恒指成份股為匯豐控股(00005)和友邦保險(01299),受累於歐美國債息率飆升,令市場對歐美經濟表現感憂慮,亦意味著市場對美國聯儲局於10月是否加息尚有戒心;兩股或見再拖恒指後腿。目前關注本週恒指若見進一步下移,於23,800點水平會否見支持;上方則留意9月30日和10月2日之間的下跌裂口頂部為24,332點,短期能否失而復得。
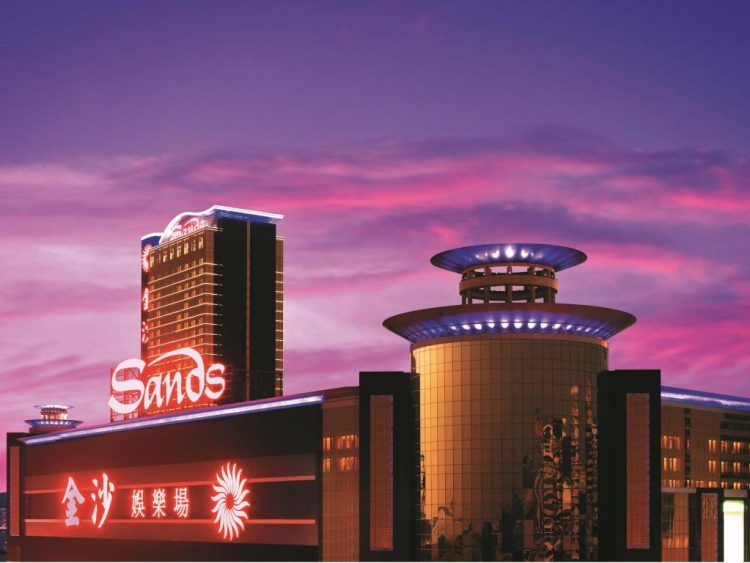
交投淡靜令恒指走向難測,目前投資者選股宜重防守性,現價高於52週低位不多於一成屬不俗參考,於10月5日收報11.53元的金沙中國(01928)不妨留意。現價較暫時52週低位11.19元(見於2026年10月2日)僅高3.03%,確認差距少於一成,加上處於2012年10月以來低水平,距今歷時超過十四年,認為具備較強防守性。於今年8月24日收市後發佈的2026財政年度的中期報告顯示,截至今年6月底資產淨值約12.87億元,而截至今年6月底已發行股數約80.93億股,計出每股淨值折合為1.2470港元。
現價11.53元相對上述每股淨值產生市賬率9.25倍,高於1.00倍反映就基本面而言現價偏高。然而,參考截至2024至2025年底,以及截至2026年6月底之每期最低市賬率為9.05至13.39倍,平均值為10.89倍,高於現時的9.25倍,反映現價的確偏低。平均值相對上述每股淨值為1.2470元,計出每股合理值為13.60元,較11.53元之潛在升幅為17.95%。此股顯然屬中長線投資性質;而止蝕位為買入價下跌20%可考慮離場。
聶振邦(聶Sir)
於證監會持有第1、4號牌照
筆者確認本人及其有聯繫者均沒有出現以下兩種情況,其一是在執筆前三十天內曾交易上述分析股票;其二在文章發出後三個營業日內交易上述的股票。此外,筆者現時也並未持有上述股份。
以上純屬個人研究分享,並不代表任何第三方機構立場,亦非任何投資建議或勸誘。讀者務請運用個人獨立思考能力自行作出投資決定。