好孩子獲私有化 讓股東溢價套現
好孩子國際(01086)日前公布,獲創辦人及董事會主席宋鄭還全資擁有的公司提出以每股1.5港元私有化,即較上週五收市價1.08港元有高達39%溢價,相較於過去60個和120個交易日的均價分別溢價逾61%和63%,刺激股價昨天大升到1.3港元以上水平。然而,在9月之前,股份成交不大,每天成交額經常在100萬港元之下;過去6個月和12個月,日均交易量僅分別佔已發行股本的約0.13%和0.16%。今次私有化計劃帶來了流動性,亦給予股東可以在1.5港元套現的機會,一舉兩得,值得支持。
集團2026年上半年業績看似不錯,純利超過2.76億港元,按年上升1.6倍,不過,當中有1.98億港元屬於美國關稅的退款進帳,扣除這項因素,其核心主營業務實際上表現平平。
事實上,目前宏觀經濟因素並不理想,如全球地緣政治風險、美國關稅及廣泛的政策存在不確定性,以及全球主要國家出生率下降,影響嬰幼兒板塊的消費,對集團前景增加一層消極因素。
另外,財務方面,雖然集團於去年底的淨資產價值高達61.93億港元,即每股淨資產達3.7港元,但當中與併購業務有關的無形資產及商譽價值高達46.93億港元,即每股2.8港元;餘下實際的有形淨資產價值只有15億港元或每股0.9港元。
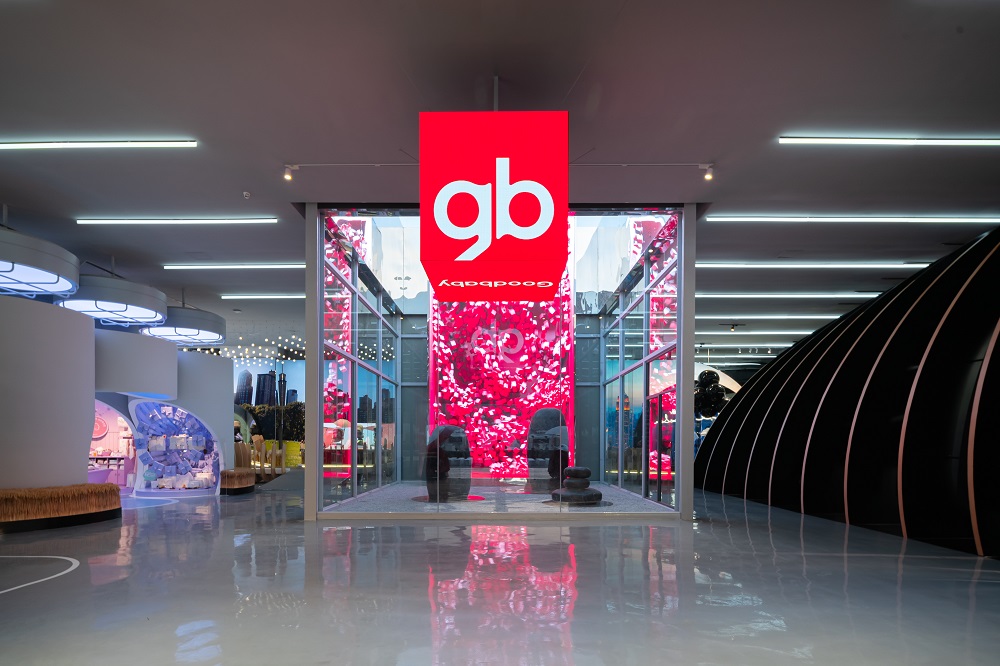
集團於2014年收購WP Evenflo(Evenflo品牌業務)及Columbus Holdings(Cybex品牌業務),分別產生7.5億及5.64億港元無形資產;2017年收購Oasis Dragon(gb非耐用品和中國零售業務)產生34.68億港元無形資產。這些業務均已併入集團之中,相關的商譽及商標價值是否仍值這麼多錢,見仁見智。尤其Evenflo及gb的收益過去兩年持續下降,而佔無形資產最多的gb,收益在過去數年更以每年約20%的速度下跌。
以業務前景及資產淨值看,1.5港元的私有化價格有一定吸引力。而對於持有較多股份的股東而言,原本很難實現溢價和有效退出,因為想要在市場出售大量股份,料會嚴重打壓股價;事實上,其股價由2021年9月中起至今超過五年時間一直低於1.5港元。因此,今次私有化可說是為股東提供一個以高溢價全身而退的難得機會,值得留意。
(撰文:大灣區家族辦公室協會主席李慧芬)(本人並沒持有以上股票)