範圍二排放的兩種算法
企業宣布使用「百分百可再生能源」,往往予人廠房、辦公室及數據中心已不再產生電力相關碳排放的印象。然而,企業從公共電網取電時,電子本身無法按發電來源分流;同一條輸電網內,煤電、燃氣、核電、風電及太陽能混合供應。因此,買入綠電與實體上只使用綠色電子並非同一回事,也解釋了範圍二排放為何可能同時出現兩個答案。
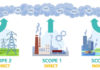
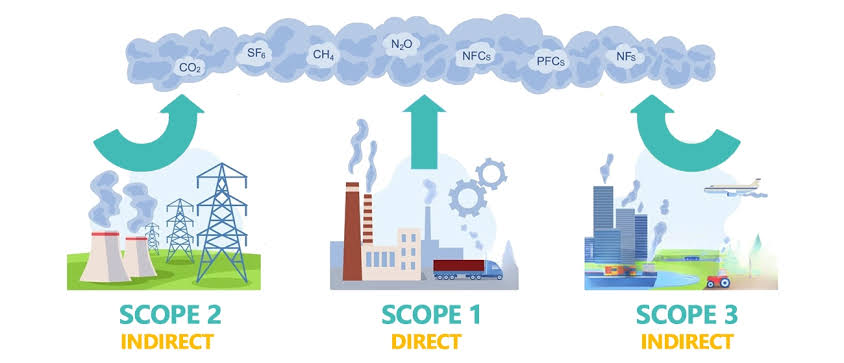
範圍二是企業使用外購電力、蒸汽、供熱及製冷所產生的間接排放。按照《溫室氣體盤查議定書》,在具備合資格能源合約或屬性資料的市場,企業通常應同時披露地點法與市場法結果,而不是任選一個較漂亮的數字。
地點法的概念相對直接:企業用電量乘以所在地區電網的平均排放因子。假設某工廠一年耗電一萬兆瓦時,區域電網每兆瓦時平均排放0.5噸二氧化碳當量,範圍二排放便是5,000噸。這個數字反映企業實際連接的電力系統,以及所在地電網的整體能源結構。即使企業購買綠電證書,物理上仍由同一電網供電,地點法數字一般不會因此歸零。
市場法則反映企業透過合約選擇了甚麼電力屬性。計算時可採用合資格的供應商排放因子、綠色電價產品、電力購買協議(PPA),以及可再生能源證書等能源屬性證書(EAC)。若企業購買並註銷足量、合資格而且排放因子為零的可再生能源屬性,市場法下的範圍二排放可以接近甚至等於零;未獲綠色屬性覆蓋的用電,則應採用剩餘組合排放因子或其他合適數據計算。
證書可以改變帳面,未必增加綠色供應
能源屬性證書的作用,是把每單位可再生電力的環境屬性記錄、交易及註銷,避免同一份綠色屬性被重複申索。可信的證書須符合品質條件,包括代表真實發電、由認可追蹤系統管理、與用電處於合理市場邊界及時間期間,而且由申索企業獨家持有並完成註銷。若只購買電力,卻沒有取得相應能源屬性,企業未必有權宣稱使用了該批可再生能源。
問題在於,證書的「有效性」與投資的「額外性」並不相同。企業購買現有水電站或風電場所發出的廉價非綁定證書,可能符合市場法核算要求,卻未必改變發電項目的投資決定,也不一定令電網新增一度綠電。相反,長期PPA、支持新建項目的合約、預付融資或直接投資,通常較可能提供穩定收入,促成新增可再生能源容量。這才是額外性的核心:若沒有企業的採購承諾,相關減排或項目是否仍然會發生?
因此,「百分百可再生能源」應是一項有明確邊界的採購聲明,而不是籠統的「零排放」承諾。企業至少要以有效綠電合約或證書覆蓋申報邊界內全部用電量,做到數量匹配、地域匹配、時間匹配及防止重複計算,並交代未被納入的合營公司、租賃物業和外判營運。即使市場法範圍二為零,發電設備製造、建設和輸配電損耗等生命周期排放,仍可能出現在範圍三,不能因此宣稱整家企業已達到淨零。
負責任的披露應把地點法與市場法並列,說明用電量、電網排放因子、證書類型、發電技術、產地、發電年份、註銷狀況及合約期限,同時區分「購入可再生能源屬性」、「市場法排放為零」與「促成實體減排」三個不同層次。若大量依靠非綁定證書,更應披露比例及其額外性限制;若使用PPA,也應說明合約是否對應新增項目,而非暗示所有PPA都能創造新供應。
內容支持:蘭谷股份(08072)