恒指短期有望轉吹和風 賽力斯低位靠穩望突圍
上周五撇除「四巫日」因素,港股交投應不多於2,200億元,配合周一的約2,027億元,均在2,000億元以上,證明近日港股投資熱度有所變化,相信與中美雙方就規模約300億美元的對等降稅框架安排進行深入磋商,並可望於元首會晤時落實的憧憬有關,或成本周恒指企穩二萬五關口的契機。觀乎9月8和9日分別高見25,394和25,335點,初步反映企穩25,000點後亦未必能走遠,短期仍要上破25,400點的阻力水平。
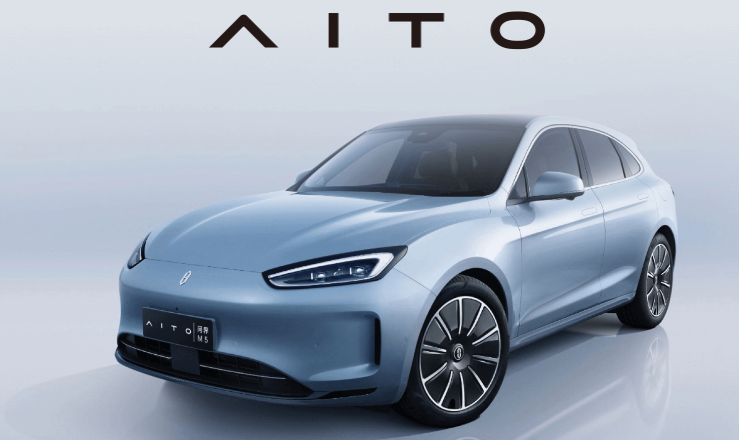
目前投資者選股宜重防守性,現價高於52週低位不多於一成屬不俗參考,於9月21日收報34.84元的賽力斯(09927)不妨留意。現價較暫時52週低位32.78元(見於2026年9月16日)僅高6.28%,確認差距少於一成,加上處於2025年11月5日上市以來低水平,距今歷時約十個半月,認為具備較強防守性。於今年8月19日晚上發佈的2026財政年度之中期報告顯示,截至2026年6月底資產淨值約374.75億元人民幣,而截至2026年6月底的已發行股數約17.42億股(A+H股),計出每股淨值折合為24.8621元。
H股現價34.84元相對上述每股淨值產生市賬率1.40倍,高於1.00倍反映就基本面而言現價偏高。然而,參考截至2025年12月底,以及截至2026年6月底之每期最低市賬率為1.83至4.00倍,平均值為2.91倍,高於現時的1.40倍,反映現價實則偏低。保守分析合理市賬率不少於2.00倍,相對每股淨值為24.8621元,計出每股合理值於H股為49.70元,較H股現價34.84元之潛在升幅為42.65%。此股顯然屬中長線投資性質;而止蝕位為買入價下跌20%可考慮離場。
聶振邦(聶Sir)
於證監會持有第1、4號牌照
筆者確認本人及其有聯繫者均沒有出現以下兩種情況,其一是在執筆前三十天內曾交易上述分析股票;其二在文章發出後三個營業日內交易上述的股票。此外,筆者現時也並未持有上述股份。
以上純屬個人研究分享,並不代表任何第三方機構立場,亦非任何投資建議或勸誘。讀者務請運用個人獨立思考能力自行作出投資決定。