堆填稅與焚化稅
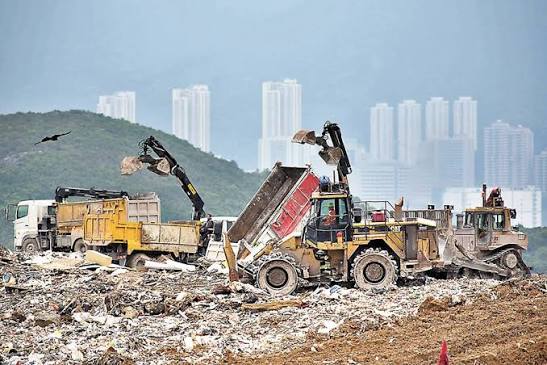
垃圾處理看似是環保問題,實際上首先是一道價格題。當堆填每噸成本低於分類、清洗和再造,把廢物埋掉自然成為最方便的選擇;反之,當政府透過堆填稅提高末端成本,回收商便有較大空間支付分類、運輸與加工費用。因此,處置稅的基本邏輯,是把污染及土地佔用的外部成本重新放進價格,改變企業與地方政府的選擇。
然而,價格訊號也可能「走錯方向」。若只徵堆填稅而不處理焚化成本,垃圾未必流向回收,反而可能大量轉往焚化。焚化雖能減少堆填體積及回收部分能源,卻可能與回收爭奪紙張、塑膠等高熱值物料,更會形成長期產能合約,使城市需要持續供應垃圾。因此,部分國家同時徵收焚化稅,目的不是否定能源回收,而是維持「減量、重用、回收優先,焚化與堆填殿後」的價格梯級。
高稅率不等於高回收率
英國是堆填稅運用較成熟的市場。英格蘭及北愛爾蘭的標準稅率由2026年4月起升至每噸130.75英鎊,惰性或較低污染物料的低稅率則為8.65英鎊,較2025年度分別為126.15及4.05英鎊進一步上調。英國政府資料顯示,標準稅率在2014年仍為每噸80英鎊,長期遞增已令直接堆填失去價格優勢。
但英格蘭2024年住戶廢物回收率只有43.8%,較2023年微跌0.2個百分點,反映高稅率較擅長把垃圾「趕離堆填場」,卻不保證它進入循環系統。部分廢物可能轉往焚化、出口或其他處理方式,回收率亦會受分類制度、地方財政、居民參與及再生物料價格影響。英國官方統計說明,稅只是其中一項工具,不能代替前端制度。
歐洲經驗更加清楚。歐洲環境署資料顯示,22個歐盟成員國徵收堆填稅,稅率由每噸不足20歐元至超過100歐元不等;只有九國徵收城市垃圾焚化稅,而且平均稅率低於堆填稅。署方亦指出,焚化稅率與實際焚化比例沒有清晰的單一關係,成效取決於稅制設計、執法及配套。EEA研究正好否定「稅率愈高,回收率必然愈高」的簡單推論。
歐盟2024年平均城市垃圾回收率為48.1%;2023年各國表現則由德國約69%至羅馬尼亞約12%,差距極大。高回收國家通常不是單靠稅收,而是同時推行堆填禁令、源頭分類、按量收費、廚餘收集及生產者責任制。Eurostat的數據反映,稅率只能改變相對價格,是否真正回收仍取決於替代設施是否存在。
荷蘭的做法較具啟示。當地對堆填與焚化採用相同的處置稅,2023年為每噸35.70歐元,連出口後用作堆填或焚化的廢物亦納入徵稅,藉此堵塞跨境轉運的避稅空間。配合多類廢物堆填禁令,荷蘭城市垃圾堆填率多年維持極低水平。這說明有效政策不只提高本地閘費,還要防止垃圾跨區轉移。
沒有執法與產能,稅項會變成犯罪溢價
處置成本愈高,逃稅及非法棄置的潛在利潤也愈大。英格蘭2024/25年度錄得約125.8萬宗非法傾倒事件,雖不能據此斷定由堆填稅造成,卻證明高成本環境必須配合強力執法。若合法處理每噸過百英鎊,而違規者被查獲的概率很低,稅項便可能由環保誘因變成地下市場的利潤來源。英國非法棄置統計因此也是檢視稅制成效的重要配套指標。
稱重數據是制度的另一根基。堆填場須保存磅橋票據、發票及廢物轉移紀錄,否則監管者難以核實重量、物料種類及適用稅率。政府應把產生者、運輸商、處理場及最終去向連成數碼追蹤鏈,對重量異常、分類突然改變及跨境流向作自動比對,而非只在末端抽查。
更重要的是,稅收應回投替代能力。部分收入應穩定用於地方分類收集、物料回收設施、廚餘處理、塑膠與紡織再生產能,以及地方政府的調查和清理成本。若先加稅、後建設,企業面對的便不是「回收或堆填」,而是「昂貴處理、外運或違規」三選一。
內容支持:沛然環保(08320)