愛康醫療預期佳績 增派息率值得留意
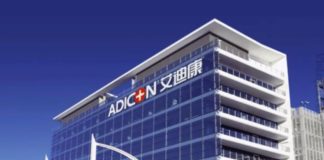
中國骨科植入物行業頭部企業——愛康醫療(01789)今年上半年的亮麗業績表現不但為市場帶來了驚喜,其三個業務飛輪的持續加速,規模及協同效應的不斷釋放更要加倍關注。
從髖膝關節植入物到建立全面骨科假體產品矩陣,進一步擴展3D打印定制化產品體系,智能化、數字化骨科手術輔助平台,以至自主研發的手術機器人K3,愛康醫療已建立了極具增長潛力的「植入物+智能設備+耗材+臨床服務」商業模式。相信過往單單以國產替代的估值模式已不能充份反映其未來增長潛力。該公司的估值空間絕對有望進一步打開。
刻下,除了亮麗的2026年中期業績給予市場充足信心外,還有愛康醫療上調其派息比率,亦充份顯示出公司管理層對未來業務發展及盈利增長充滿信心。根據公司公告指引,2026年的派息比例將不少於55%,而明後兩年更不少於60%,意味著派息比例較過往大升一倍。
從2026上半年業績表現中,大概可以看出愛康醫療上調派息比例的底氣。首先,收入、毛利及淨利潤均實現同比雙位數增長,遠較同業為佳,一方面顯示出其市場份額持續提升,另一方面可看到其高毛利的中高端產品已日益成熟。隨著規模效應的擴大,盈利能力將有望不斷穩步提升,加上該公司旗下天衍醫療二期項目已投產,計劃產能大幅提升,為未來業務和盈利增長提供更大動力。
2026上半年,得益於海外銷售及智能設備銷售的快速增長,愛康醫療期內收入達7.65億元人民幣(下同),同比上升約10.2%,其中海外收入同比大幅增長約41.7%,數字骨科收入更同比飆升約142.6%。同時,期內毛利率達63.7%,提升4.6個百分點,淨利潤則同比上升約22.5%至約1.97億元。特別的是,愛康醫療的機器人及海外業務正逐步建構為其區別於傳統骨科企業的新增長引擎,數字化與國際化雙輪驅動的戰略成效持續顯現。隨著毛利相對較高的海外收入和數字骨科業務佔比的持續上升,集團實盈利水平將進一步提高。
事實上,愛康醫療依託K3骨科手術機器人、智能導航系統、iCOS數字化骨科平台及多模態AI演算法,已搭建起覆蓋術前智慧規劃、術中精準輔助、術後復健追蹤、產品迭代研發的全生命週期數字骨科閉環體系。截至2026年6月30日,愛康醫療的智能手術規劃軟件和服務已經覆蓋1,500多家醫院、3D定制業務覆蓋500多家醫院、累計向110多家醫院投放智能設備近百台,帶動超過6,000台假體植入。
綜合上述可見,愛康醫療的收入來源已不再限於常規骨科假體的銷售,還有手術機器人、智能手術規劃軟件和服務、定制化假體,加上廣濶的海外市場,其估值潛力不容忽視。