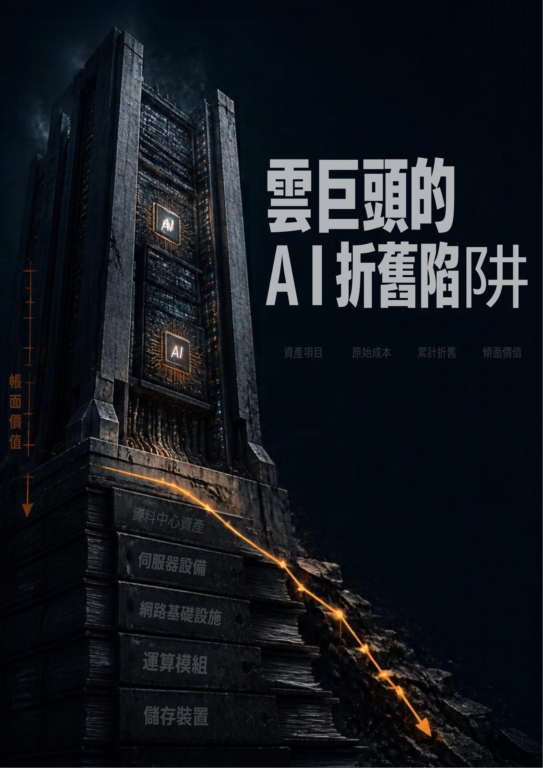
雲巨頭的AI折舊陷阱
人工智能競賽已由模型能力之爭,升級為資產負債表之戰。微軟、Alphabet、亞馬遜及Meta持續興建數據中心,搶購GPU、網絡設備及電力資源。資本開支愈大,似乎代表企業對AI需求愈有信心;然而從投資者角度看,這也意味未來數年的折舊費用、能源成本及資本回報壓力正在累積。真正問題並非雲巨頭是否「花得起」,而是新增收入能否跑贏資產折舊。
資本開支不會在設備購入當年全數計入損益表,而是先形成固定資產,再按預計使用年期逐年折舊。因此,AI基建投資對自由現金流的衝擊即時出現,對會計盈利的影響卻較遲反映。當企業仍處於擴建期,新增資產往往多於當年折舊,看起來盈利仍然強勁,實際現金流已開始受壓。即使日後資本開支停止增長,過去數年投產的數據中心仍會陸續進入折舊週期,形成「折舊追趕」。
更值得留意的是,伺服器的會計壽命未必等於經濟壽命。Alphabet早前把伺服器及部分網絡設備的估計使用年期延長至六年;Meta亦把部分伺服器及網絡資產延長至五年半,並估計因此減少2025年約29億美元折舊費用。延長折舊年期不代表造假,因為成熟雲端工作可以在舊設備上運行;但AI晶片更新速度極快,舊GPU即使仍能運作,也可能因能耗、記憶體容量及推理成本失去競爭力。
這正是AI折舊風險的核心:設備尚未損壞,經濟價值卻可能率先下降。若新一代晶片每瓦運算能力大幅提升,雲服務商可能被迫降低舊GPU租金,或把設備轉移至較低價值的推理工作。一旦實際收益低於帳面預期,企業便可能縮短使用年期、加快折舊,甚至確認資產減值。屆時受到衝擊的不只是淨利潤,還包括雲業務毛利率及市場對管理層資本配置能力的信心。
Capex愈大,估值是否一定愈脆弱?答案並非必然。若數據中心利用率高、客戶合約年期長,新增AI收入及毛利足以覆蓋折舊和資金成本,大規模投資反而可以建立供應、電力及平台生態壁壘。微軟2025財年披露Azure收入已超過750億美元,顯示AI基建並非完全缺乏收入承接。問題在於,市場往往先把多年增長計入股價,但設備投入、折舊及維護成本卻在其後逐步浮現。
因此,評估雲巨頭不能只看每股盈利或傳統市盈率。投資者更應觀察資本開支佔收入比例、自由現金流、折舊佔雲業務成本、數據中心利用率,以及AI收入相對新增投入的回報。若營運現金流增長長期追不上資本開支,盈利增長又主要受延長折舊年期支持,估值便容易在需求放緩時迅速收縮。
AI時代最昂貴的並非GPU本身,而是對未來需求作出錯誤判斷。雲巨頭有能力承擔巨額投資,卻不能逃避資本回報紀律。市場最終要驗證的,不是哪家公司買得最多晶片,而是哪家公司能在晶片過時之前,把算力轉化為可持續現金流。
義合控股投資者關係部
(芯片與算力系列之97)