香港首份五年規劃:金融擴容容易,財政回報才是考驗
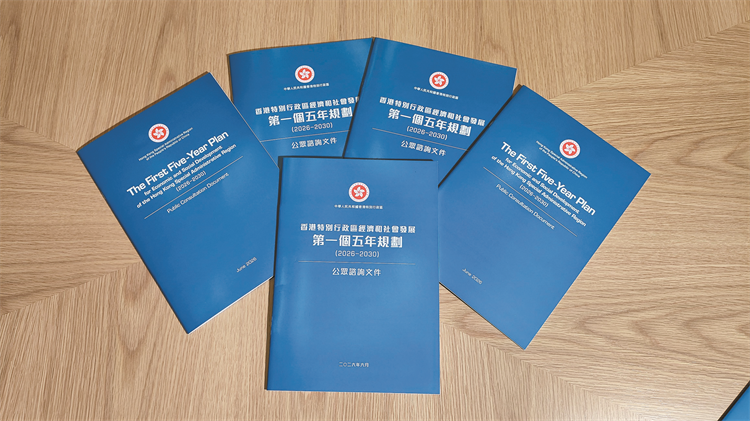
行政長官李家超公布《香港特別行政區經濟和社會發展第一個五年規劃(2026—2030年)》,是香港首次以五年期框架統籌經濟、產業、基建與民生政策。整份規劃訂有105項指標,包括22項主要指標,並建立「五年規劃統領、年度施政落實、財政預算支持、年度述職匯報」的執行機制。這不代表香港轉向計劃經濟,而是由過去偏重「積極不干預」,進一步走向「有效市場」與「有為政府」結合。
值得留意的是,規劃沒有訂下五年平均經濟增長率,只提出實質本地生產總值增長保持在合理區間,每年再按實際情況提出;勞工生產力維持平穩,商品及服務貿易隨環球經濟穩定增長。這種安排保留了香港應對外圍利率、地緣政治及內地經濟周期的彈性,但也意味市場不能單靠一個GDP數字判斷規劃成敗。
經濟轉型方面,政府希望把本地創新活動總開支由2024年佔GDP的1.63%,逐步推高至2030年後的3%,期內年均開支增長約10%;製造及新型工業增加值佔GDP比重,則由3.8%提高至2030年後的5.5%。有境外母公司的駐港公司數目,目標每年平均增長4%至5%;旅遊業增加值則由2024年的862億元,提高至2030年的1,260億元。
金融「做闊做深」,產業政策開始量化
資金工具亦逐漸由補貼轉向槓桿投資。政府提出100億元創科產業引導基金,覆蓋生命健康、人工智能與機械人、半導體、數字化及可持續發展等板塊,期望連同市場資金把基金規模擴至至少400億元;另調撥最多25億元成立聯合創投基金,爭取吸引至少75億元私人資本。這種安排的核心不是政府取代市場選股,而是以公共資本承擔早期風險,吸引機構資金跟投。
金融業仍是五年規劃的主軸。香港將強化全球離岸人民幣樞紐、跨境財富管理及國際風險管理三項功能。2025年香港離岸人民幣貸款達9,350億元人民幣,人民幣債券發行額連續兩年達一萬億元;下一步包括擴充人民幣流動性安排、增加點心債年期與發行人、把人民幣股票櫃台納入港股通,以及研究在更多政府開支場景使用人民幣。
股票市場方面,政策方向包括吸引內地及海外龍頭企業上市、檢討特專科技公司市值門檻、降低上市公司併購重組的合規成本,以及籌備現貨市場「T+1」交收。債券市場則會推動數字債券常態化、發展CMU中央證券託管及電子定息交易平台,並測試以央行數碼貨幣處理衍生產品延時交易結算。
另一條新主線是把金融服務延伸至實物資產。香港計劃於2027年首季正式推出黃金中央清算系統,發展人民幣計價、實物交收的黃金期貨,並向實體大宗商品交易提供半稅優惠。配合倫敦金屬交易所在港設立認可倉庫,香港希望把交易、倉儲、融資、保險和風險管理串連起來。這比單純增加金融產品更具產業意義,因為它有機會帶來實際庫存、企業財資活動及專業職位。
北都需要資本,更需要財政回報紀律
規劃中最龐大的資源承諾仍是北部都會區。北都未來五年「熟地」產量目標由上一個五年的120公頃,大幅提高至900公頃;住宅落成量由約11,000個增加至70,000個。全港未來五年連同簡約公屋,公營房屋建屋量約19.6萬個。這些項目有助穩定土地與房屋預期,但前期收地、道路、鐵路及公共設施投入巨大,回收期可能橫跨多屆政府。
因此,五年規劃真正的財經考驗不在「有多少基金、多少基建」,而在每一元公共資源能否帶動足夠私人投資、就業、生產力及新增稅基。2026至27年度預算案的中期預測假設實質經濟每年增長3%,未來五年基本工程開支平均每年超過1,200億元,政府經常開支平均每年增加3.6%;同期每年發債約1,600億至2,200億元,扣除還款後,發債淨所得為570億至1,170億元。至2031年3月底,財政儲備預計為7,337億元,相當於約十個月政府開支。
規劃雖強調在財政可持續前提下支持戰略項目,但暫時沒有為政府債務、利息負擔、財政儲備或大型項目回報率訂立量化約束。22項主要指標中,金融中心及跨境財富管理的目標主要是維持全球領先地位;真正屬於約束性的指標集中在北都熟地、碳排放、能源及環境範疇。這使規劃具方向感,但亦仍須由每年的財政預算案補上資金來源、負債水平和項目效益等細節。