新世界業績大「拆」局
新世界發展(00017)剛公布截至2026年6月底止的全年業績,賬面錄得268.18億港元的股東應佔虧損。數字表面上令部分散戶心驚膽戰,但閱讀這份財報時必須具備「穿透賬面損益、剖析結構轉變」的專業視野。仔細拆解數據後不難發現,這筆巨額虧損的核心主因,在於管理層以極大決心為機場航天城「11 SKIES」項目進行資產減值及撥備。撇除這項一次性「拆彈」及其他非現金耗蝕後,集團的核心營運底座實際上已展現出近年罕見的修復與轉機。
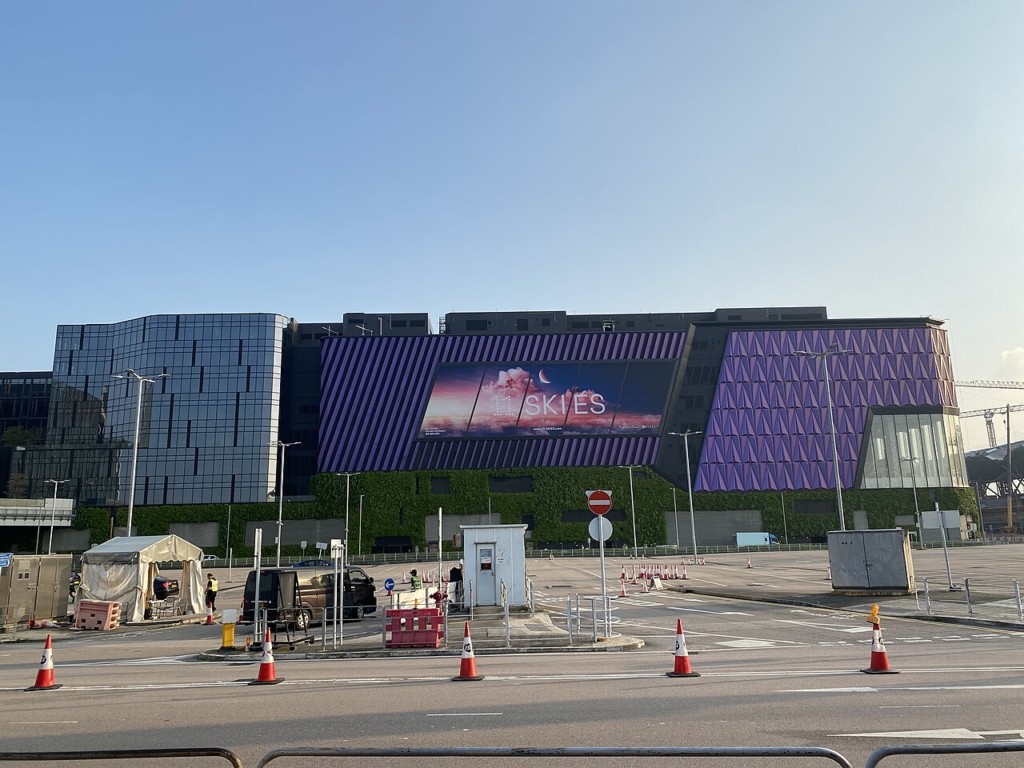
整份業績最震撼市場,亦最具戰略意義的動作莫過於管理層成功為「11 SKIES」項目進行債務與合約重組。根據原先的發展協議,新世界持有11 SKIES的營運權直至2066年,期間除了負擔龐大的建設與營運資本開支外,還須承擔保證租金或最高達30%的收益分提。在近年本港零售與旅遊消費模式大幅轉型的背景下,這項長期營運承諾無異於一個可能持續抽乾集團現金流的巨大無底洞。管理層於2026年9月30日與香港機管局正式簽訂終止契據,決心提前終止11 SKIES合約,並於2027年4月1日將項目交還。集團支付23億港元提前終止費,以及負擔上限約10.5億港元的移交工程成本;機管局則全面解除新世界的後續責任及履約保證。同時,大股東周大福企業更配合向機管局授予收購新世界股份的期權,為重組提供堅實背書。這項重組雖然讓集團於2026財年一次性確認了183.215億港元的非現金耗蝕及撥備(包含合約資產減值147.22億元、終止費23億元、工程撥備10.495億元及期權公平值虧損2.5億元),但從資本市場的角度來看,這無疑是一次極其成功的「洗太平地」(Kitchen Sinking)。它以一次性的賬面減值,徹底斬斷了未來數十年高昂的CAPEX與營運租金流失風險,將這顆懸在公司頭上的定時炸彈一舉拆除,為資產負債表提供了極大的確定性。
在清理了11 SKIES的歷史包袱後,新世界的本業經營表現其實不乏亮點。首先,全財年核心經營溢利按年逆勢大增28%至77.02億港元;經常性營運淨溢利錄得22.28億港元,實現過去數個財年以來的首次轉虧為盈。綜合毛利率更由上一財年的42%顯著提升至47%,反映集團在優化產品組合及提升定價能力上收效良好。其次,管理層執行降本增效的決心極為堅定。行政及其他營運費用按年大幅削減19%至28.45億港元,若對比2023財年更已累計大減44%。資本支出亦同比下降6%至118億港元。在逆境中精簡架構與嚴控開支,是企業安全渡過信用緊縮周期的重要防線。
在市場最關注的「去槓桿」進度上,集團總債務按年減少27億港元至1,433億港元。儘管受合資項目及現金回籠時間差影響,淨債務微升至1,263億港元,淨負債比率達68.3%,但集團推行的「七招減債」正展現出深層次突破。其中最具創新性的舉措,是推動上海K11 Art Mall及K11 ATELIER項目進行C-REIT(商業不動產投資信託基金)獨立上市。該資產估值約人民幣46億元,發售完成後預計可為集團回籠約人民幣32.4億元淨資金(約37億港元)。這不僅開創了港資房企盤活內地核心商業資產的新模式,更在保留管理權的前提下大幅釋放了流動性。
地產發展方面,集團全財年應佔合約銷售達296億港元,超越原定指引。其中香港銷售佔221億港元,旗艦「PAVILIA COLLECTION」品牌(如柏傲莊III、激晨、天御等)銷售捷報頻傳。更重要的是,新世界於北部都會區擁有高達1,030萬平方呎的農地儲備。透過與招商蛇口(粉嶺馬適路項目)及華潤置地(元朗南項目)等央企巨頭合作開發,集團得以用較低成本將農地轉化為優質土地儲備,既顯著分攤了資本開支,又能深度分享北都發展的長期政策紅利。
總括而言,機構投資者最厭惡的從來不是已知虧損,而是「持續的不確定性」。集團管理層果斷為11 SKIES進行止蝕重組,雖帶來短期賬面虧損的陣痛,但卻為公司掃除長遠最大的風險隱患。暫停派息與永續債派息固然會影響部分收息股民的信心,但對機構而言這是確保現金流安全與加速去槓桿的理性抉擇。隨着C-REIT資金回籠、北都農地轉換加快以及核心營運溢利的持續改善,新世界最壞的時間正在過去,其資產價值的修復與重估(Re-rating)路徑已然漸趨清晰。
權益申報:筆者為證監會持牌人士,並無持有以上股票。